Como começar a investir do zero, mesmo com pouco dinheiro
Veja como começar a investir do zero: o que fazer antes, quanto dinheiro precisa, onde aplicar primeiro e quanto rende. Com simulação e tabela comparativa.
Resumo
- Dá para começar a investir com R$ 1 no Tesouro Reserva e em CDBs; no Tesouro Selic, o mínimo fica perto de R$ 200.
- A ordem importa: dívida cara primeiro, reserva de emergência depois, investimento de risco por último.
- O rotativo do cartão custou 15,18% ao mês em agosto de 2026, cerca de 14 vezes o rendimento mensal de um CDB.
- R$ 1.000 num CDB a 100% do CDI rendem cerca de R$ 112,61 líquidos em 12 meses, contra R$ 82,23 na poupança.
- A Selic está em 13,75% ao ano desde setembro de 2026; o IR da renda fixa cai de 22,5% para 15% com o prazo.
Dá para começar a investir com R$ 1, e o primeiro investimento costuma ser renda fixa com resgate fácil, como o Tesouro Reserva ou um CDB de liquidez diária. O que muda o resultado é a ordem: dívida cara antes, reserva depois, risco por último.
Segundo o Raio X do Investidor Brasileiro da Anbima, 36% dos brasileiros investem em produtos financeiros, e 23,2 milhões de pessoas diziam que iam começar em 2026.
Qual é o passo a passo para começar a investir?
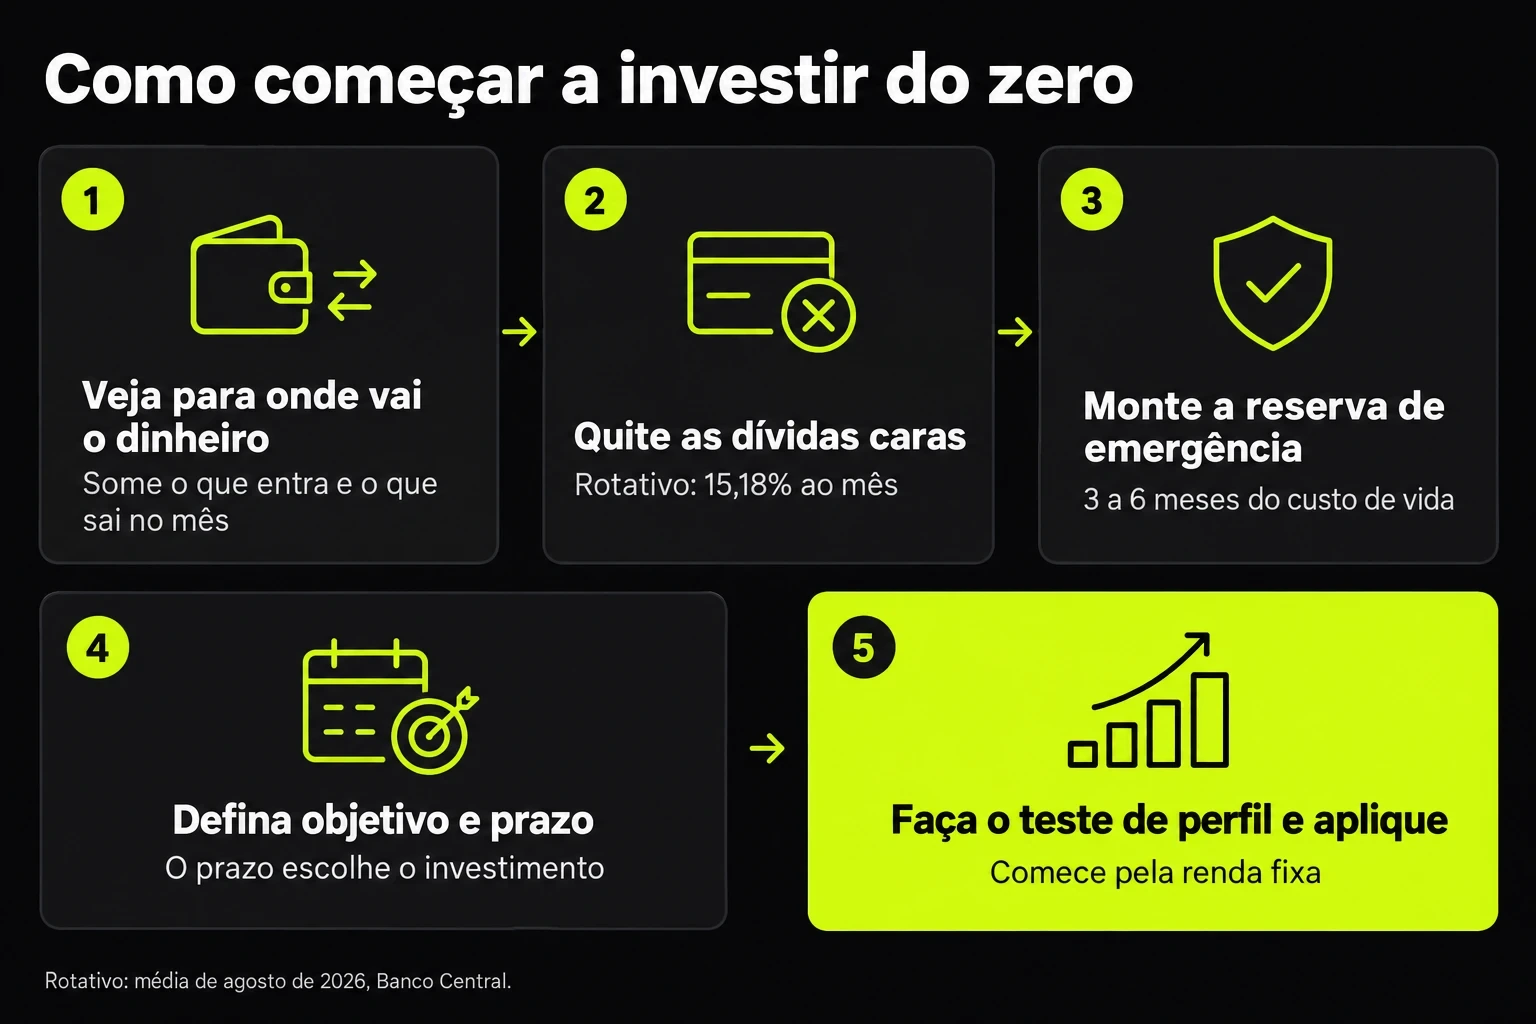
São cinco etapas, e a maior parte do trabalho acontece antes da primeira aplicação. Pular uma delas costuma sair mais caro do que escolher o investimento errado.
Precisa quitar as dívidas antes de investir?
As dívidas caras, sim. Em agosto de 2026, o rotativo do cartão custou em média 15,18% ao mês e o cheque especial, 136,41% ao ano, segundo o Banco Central. Um CDB a 100% do CDI rende cerca de 1,07% ao mês.
Na prática, cada R$ 1.000 que fica no rotativo custa cerca de 14 vezes o que os mesmos R$ 1.000 renderiam aplicados. Os juros do cartão de crédito e o cheque especial têm artigos próprios com o caminho para sair de cada um. Dívida com juros menores que o rendimento da renda fixa, como alguns financiamentos de longo prazo, pode conviver com o investimento: a conta é taxa contra taxa.
Quanto ter de reserva de emergência antes de investir?
A referência mais usada é de 3 a 6 meses do seu custo de vida, guardados numa aplicação que você consiga resgatar no mesmo dia. Quem tem renda variável, como autônomos, costuma mirar perto do limite de cima.
A reserva ainda é o elo fraco de muita gente. No Raio X da Anbima, 69% dos brasileiros disseram ter algum dinheiro guardado para emergências, mas 43% gastariam tudo em até 6 meses, e quase um terço não tinha nada guardado. Se fechar o mês já é difícil, a regra 50-30-20 ajuda a separar uma parte da renda antes de gastar.
Quanto dinheiro precisa para começar a investir?
Quase nada: o Tesouro Reserva e vários CDBs aceitam aplicações a partir de R$ 1. O que pesa no começo é a constância do aporte, não o tamanho do primeiro depósito.
| Investimento | Aplicação mínima | Observação |
|---|---|---|
| Tesouro Reserva | R$ 1 | Por enquanto, só pelo Banco do Brasil |
| Tesouro Selic | 1% do título | Cerca de R$ 200 em outubro de 2026 (veja o cálculo) |
| CDB | Varia por banco | Há opções a partir de R$ 1 |
| LCI e LCA | Varia por banco | Prazo mínimo de 6 meses |
| Poupança | Qualquer valor | Rende só no aniversário do depósito |
No Tesouro Direto, as compras precisam ser múltiplas de 0,01 título, segundo as regras do programa. É por isso que o mínimo do Tesouro Selic muda com o preço do título, que sobe todo dia útil.
Onde investir pela primeira vez?
Em renda fixa, que tem regra de rendimento conhecida na aplicação e, nas opções abaixo, garantia do Tesouro Nacional ou do FGC. Para quem começa, os cinco produtos da tabela cobrem quase todos os objetivos de curto e médio prazo.
| Produto | Como rende | Resgate | Proteção |
|---|---|---|---|
| Poupança | 0,5% ao mês + TR | Qualquer dia | FGC |
| Tesouro Selic | Selic do período | Dias úteis | Tesouro Nacional |
| Tesouro Reserva | 100% da Selic | Imediato, quase 24h | Tesouro Nacional |
| CDB de liquidez diária | % do CDI | Dias úteis | FGC |
| LCI e LCA | % do CDI, isento de IR | Após 6 meses | FGC |
O CDI é a taxa que os bancos usam para emprestar entre si e anda quase colado na Selic, hoje em 13,75% ao ano, definida pelo Copom em setembro de 2026 (Banco Central). O FGC garante até R$ 250 mil por CPF e por instituição, com teto de R$ 1 milhão a cada quatro anos.
CDB, Tesouro Direto e Tesouro Reserva pagam IR só sobre o rendimento, com alíquota que cai com o tempo, pela Lei 11.033/2004: 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% depois disso. No Tesouro, a custódia da B3 de 0,20% ao ano só incide sobre o que passar de R$ 10 mil no Tesouro Selic e no Tesouro Reserva. A comparação entre CDB e poupança e o guia de LCI e LCA aprofundam cada produto.
Quanto rende R$ 1.000 para quem está começando?
Cerca de R$ 112,61 líquidos em 12 meses num CDB a 100% do CDI, contra R$ 82,23 na poupança. A diferença de R$ 30,38 parece pequena com R$ 1.000 e cresce na mesma proporção do valor aplicado.
| R$ 1.000 aplicados | 6 meses | 12 meses |
|---|---|---|
| Poupança | R$ 40,30 | R$ 82,23 |
| CDB 100% do CDI | R$ 52,85 | R$ 112,61 |
| LCI ou LCA 90% do CDI | R$ 59,27 | R$ 122,05 |
Rendimento líquido estimado com CDI constante de 13,65% ao ano, 126 e 252 dias úteis e IR de 20% e 17,5% no CDB. Poupança a 0,6607% ao mês (0,5% mais TR, depósitos de 26/10/2026, Banco Central), regra da Lei 12.703/2012. Rentabilidade passada não garante rentabilidade futura.
Para quem começa com pouco, o aporte mensal pesa mais que a taxa. R$ 200 por mês durante 24 meses somam R$ 4.800 aplicados e chegam a cerca de R$ 5.373,91 num CDB a 100% do CDI, contra R$ 5.217,25 na poupança, na mesma conta acima.

Dinheiro que tem data para ser usado aceita prazo travado, e o prazo costuma pagar mais. O CDB mIAu do Pierre aceita aplicações a partir de R$ 1 e paga até 111,11% do CDI: no prazo de 12 meses, os mesmos R$ 1.000 rendem cerca de R$ 126,03 líquidos. Ele não permite resgate antes do vencimento, então funciona para a viagem do ano que vem, não para a reserva de emergência.
O que é o perfil de investidor?
É a classificação que o banco ou a corretora faz a partir de um questionário sobre objetivo, prazo, renda e tolerância a perdas. A Resolução CVM 30 obriga a instituição a verificar se o produto combina com esse perfil antes de recomendá-lo.
Os nomes variam, mas a escala costuma ir de conservador a arrojado. Responda pensando no que você faria se o investimento caísse 10% num mês, não no que gostaria de responder. O perfil muda com a vida: refaça o teste quando a renda, o prazo ou o objetivo mudarem.
Quando começar a investir em ações?
Depois da reserva pronta, com dinheiro que pode ficar aplicado por anos. Ações e fundos de índice oscilam todo dia, e quem precisa vender numa queda transforma a oscilação em perda.
Como evitar golpes ao começar a investir?
Desconfie de retorno garantido muito acima do CDI. Em 2025, 34% dos brasileiros passaram por alguma situação de fraude ou golpe financeiro, e falsos investimentos com promessa de ganho alto, como pirâmides, aparecem na lista da Anbima.
Três checagens resolvem a maior parte dos casos: a instituição precisa ser autorizada pelo Banco Central ou pela CVM; o dinheiro vai para conta no seu nome, nunca para a de um "consultor"; e ninguém de banco pede senha ou código por mensagem. Um rendimento que parece bom demais quase sempre está remunerando um risco que ninguém contou.
Selic, CDI, poupança e taxas consultados em outubro de 2026. Este artigo é atualizado quando a Selic muda. Última revisão: outubro de 2026.