Cheque especial: o que é, como funciona e quanto custa
Entenda o cheque especial: como funciona, o teto de juros, o IOF, quanto a dívida cresce e como sair dela. Com simulação e taxas do Banco Central.
Resumo
- Cheque especial é um limite de crédito na conta corrente que o banco libera automaticamente quando o saldo acaba.
- Os juros têm teto de 8% ao mês; a média do Banco Central em agosto de 2026 foi 7,43% ao mês.
- Usar R$ 1.000 por 30 dias no teto custa R$ 86,26 com IOF; parado 12 meses, vira R$ 2.518,17.
- Usou mais de 15% do limite por 30 dias, acima de R$ 200? Bancos da autorregulação oferecem parcelamento mais barato.
- Para sair, troque a dívida por crédito mais barato, corte o limite e monte uma reserva com resgate rápido.
Cheque especial é um limite de crédito ligado à conta corrente: quando o saldo acaba, o banco cobre a diferença na hora e cobra juros por dia de uso. É o dinheiro que aparece sem pedir e cobra como se tivesse sido pedido.
Em agosto de 2026, a taxa média para pessoa física foi de 7,43% ao mês, ou 136,41% ao ano, segundo a série histórica do Banco Central. O teto legal é 8% ao mês.
O que é cheque especial?
É um crédito rotativo pré-aprovado: o banco define um valor máximo e ele fica disponível na conta sem que você precise contratar nada a cada uso. O nome vem da época do talão de cheques, mas hoje o limite é usado por Pix, débito, boleto e débito automático.
Ele existe para conta de pessoa física e de MEI, com as mesmas regras de juros. Empresas maiores têm linhas parecidas, com regras próprias e sem o teto de 8%.
Como funciona o cheque especial?
O cheque especial começa a contar no primeiro centavo abaixo de zero. Se a conta tem R$ 300 e cai um boleto de R$ 500, os R$ 200 que faltam saem do limite e passam a render juros para o banco até o próximo depósito.
A armadilha é visual: o limite fica a um toque do saldo e parece dinheiro seu. As regras de autorregulação dos bancos, no Normativo SARB 27/2023 da Febraban, exigem que o extrato mostre o limite separado do saldo e que o banco avise quando o cliente entra no cheque especial.
O limite também tem regras. O banco só pode aumentá-lo com sua autorização a cada oferta. Para reduzir, precisa avisar com 30 dias de antecedência, exceto quando o perfil de risco do cliente piora; nesse caso, o aviso pode chegar junto com o corte.
Quanto custam os juros do cheque especial?
Os juros do cheque especial são limitados a 8% ao mês para pessoa física e MEI desde janeiro de 2020. Na prática, os grandes bancos cobram perto do teto: a média de mercado ficou em 7,43% ao mês em agosto de 2026.
O levantamento semanal do Banco Central por instituição mostra o custo efetivo médio, que soma juros, IOF e encargos. Por isso alguns valores passam de 8%:
| Banco | Ao mês | Ao ano |
|---|---|---|
| Bradesco | 8,02% | 152,49% |
| Caixa | 8,13% | 155,37% |
| Banco do Brasil | 8,22% | 157,97% |
| Banco Inter | 8,26% | 159,17% |
| Santander | 8,27% | 159,52% |
| C6 Bank | 8,27% | 159,60% |
| Itaú | 8,46% | 164,85% |
Dados de 29 de setembro a 5 de outubro de 2026, cheque especial prefixado para pessoa física. Cada banco cobra taxas diferentes conforme o perfil do cliente; a sua está no contrato e no app, junto do Custo Efetivo Total (CET).
Como calcular os juros e o IOF do cheque especial?
Multiplique o valor usado pela taxa proporcional aos dias de uso e some o IOF. O Decreto 6.306/2007 fixa o IOF de pessoa física em 0,0082% ao dia sobre o saldo devedor, mais 0,38% sobre o valor usado.
Exemplo com R$ 1.000 usados e juros no teto de 8% ao mês:
| Período | Juros | IOF | Total |
|---|---|---|---|
| 10 dias | R$ 25,99 | R$ 4,62 | R$ 30,61 |
| 30 dias | R$ 80,00 | R$ 6,26 | R$ 86,26 |
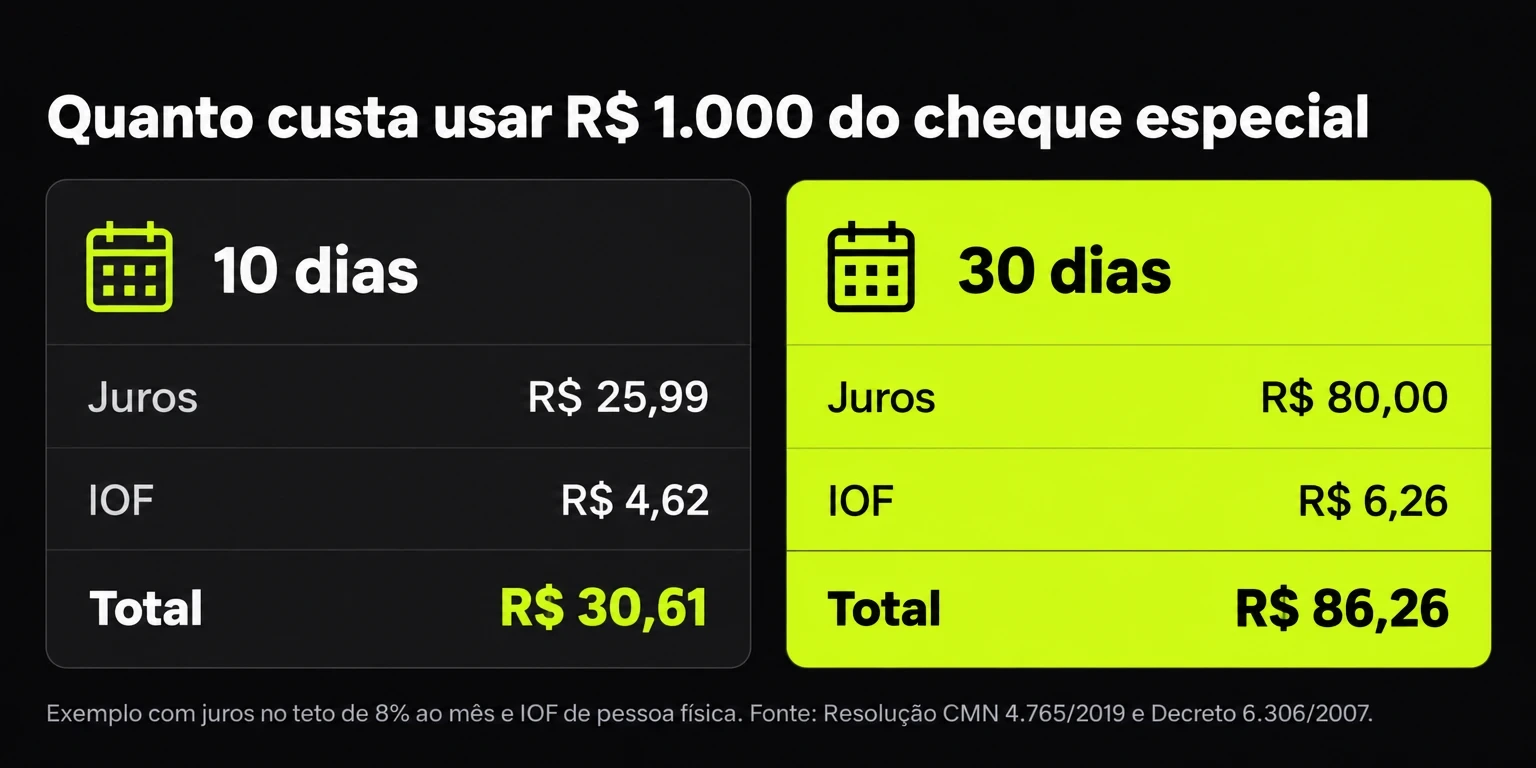
A conta usa juros proporcionais aos dias e é uma estimativa. A forma exata de cálculo e a data em que os juros são debitados estão no contrato de cada banco.
Quanto a dívida do cheque especial cresce com o tempo?
Os juros cobrados no mês entram no próprio saldo devedor, e no mês seguinte os juros incidem sobre esse valor maior. É assim que R$ 1.000 parados no teto de 8% ao mês viram R$ 1.259,71 em 3 meses e R$ 2.518,17 em 12 meses, sem nenhum gasto novo.
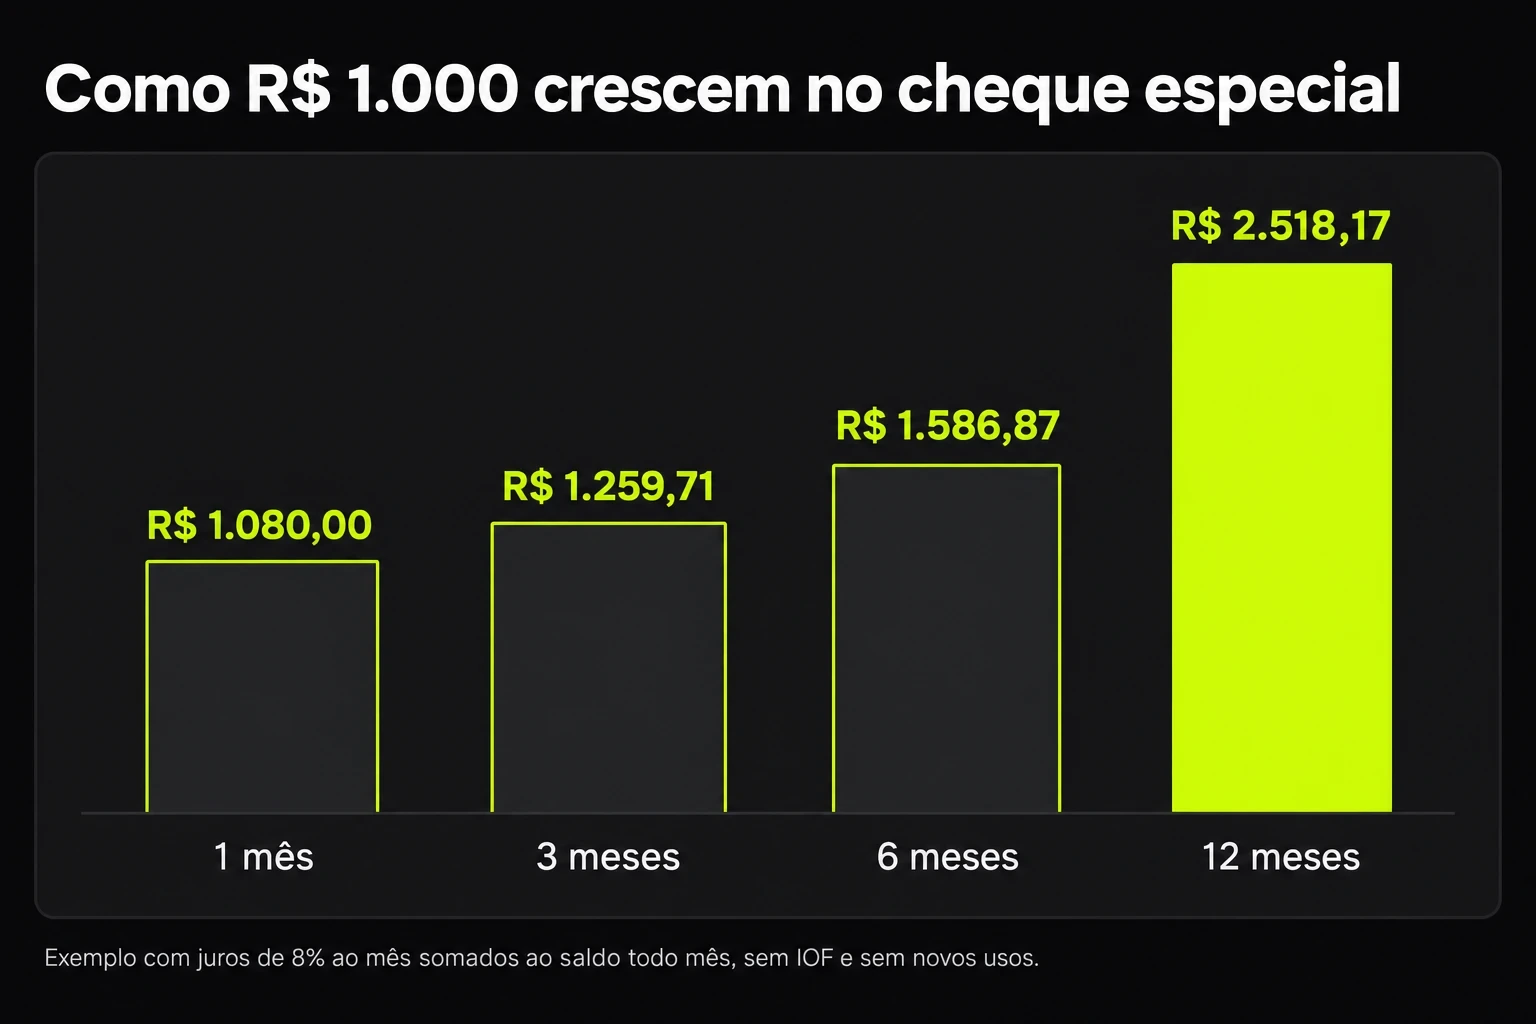
Na taxa média de agosto de 2026, 7,43% ao mês, o mesmo R$ 1.000 chegaria a R$ 2.363,23 em um ano. A diferença entre o teto e a média é pequena perto do tamanho da conta.
Cheque especial é mais caro que outras linhas de crédito?
O cheque especial perde só para o rotativo do cartão entre as linhas mais usadas. Pelas taxas médias do Banco Central em agosto de 2026, o crédito pensado para quitar dívidas custa menos de um terço:
| Linha de crédito | Juros ao ano | Juros em 30 dias sobre R$ 1.000 |
|---|---|---|
| Rotativo do cartão | 444,89% | R$ 151,75 |
| Cheque especial | 136,41% | R$ 74,33 |
| Empréstimo pessoal | 110,22% | R$ 63,87 |
| Crédito para quitar dívidas | 40,69% | R$ 28,86 |
| Consignado | 29,00% | R$ 21,45 |
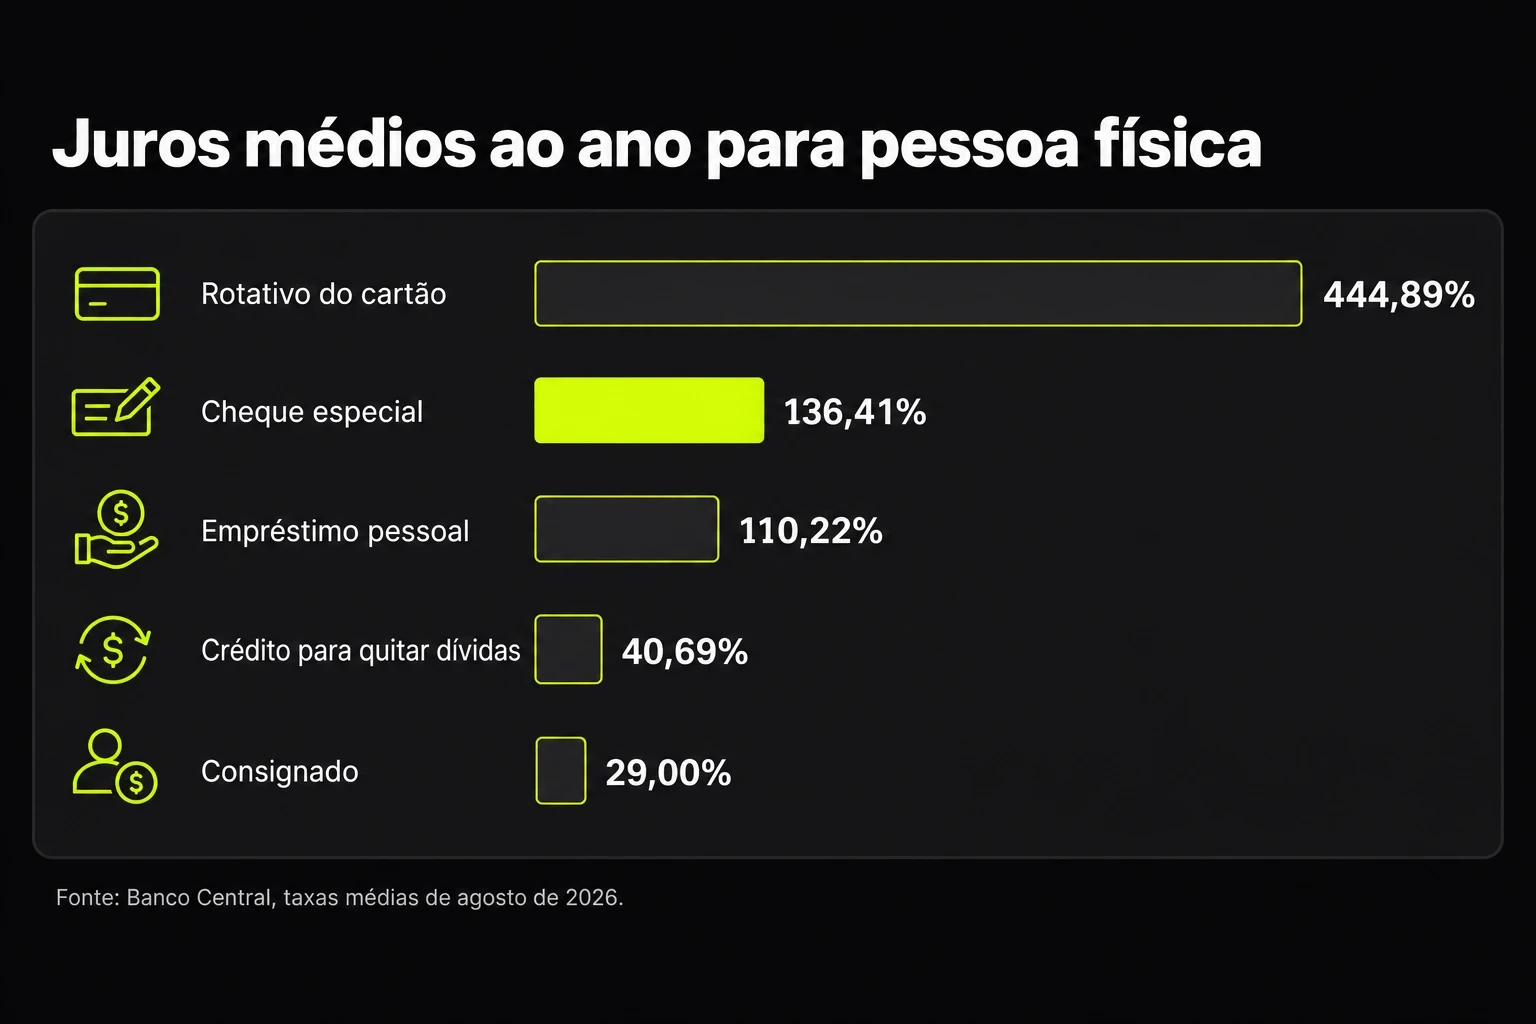
Os juros em 30 dias usam a taxa mensal equivalente à anual e não incluem IOF. A taxa que cada pessoa consegue depende do banco, do histórico e da garantia; compare sempre pelo CET da proposta.
Quando o cheque especial faz sentido?
O cheque especial funciona para buracos curtos e com data para fechar: uma conta que vence na sexta quando o salário cai na segunda. Nessa janela, o custo é pequeno perto de pagar atrasado.
| Uso de R$ 1.000 | Juros | IOF | Total |
|---|---|---|---|
| 3 dias | R$ 7,73 | R$ 4,05 | R$ 11,77 |
| 5 dias | R$ 12,91 | R$ 4,21 | R$ 17,12 |
| 30 dias | R$ 80,00 | R$ 6,26 | R$ 86,26 |
Repare no IOF: os 0,38% são cobrados de uma vez, então em poucos dias ele pesa quase tanto quanto os juros. Depois da primeira semana, quem manda na conta são os juros, e a linha deixa de ser ponte para virar dívida.
Entre as duas linhas mais caras, o cheque especial costuma sair mais barato que o rotativo do cartão: 7,43% contra 15,18% ao mês na média de agosto de 2026. Se a escolha for entre deixar a fatura no rotativo ou cobrir com o limite da conta por alguns dias, a conta favorece o limite. O ideal é não precisar de nenhum dos dois.
Como ver no extrato quanto o cheque especial está custando?
Procure no extrato os lançamentos de juros e de IOF ligados ao limite. O nome muda de banco para banco, mas quase sempre traz "juros", "encargos" ou "IOF". Como o débito pode vir dias depois do uso, olhe o mês inteiro, não só o dia em que a conta ficou negativa.
Qual é o prazo para pagar o cheque especial?
Não há prazo fixo: o cheque especial é rotativo e fica aberto até a conta voltar ao positivo. A definição do Banco Central diz que valores depositados amortizam o saldo devedor automaticamente. Os juros, porém, correm todo dia e são cobrados a cada mês.
Uso longo tem uma regra de proteção. Se você usar mais de 15% do limite por 30 dias seguidos e a dívida passar de R$ 200, os bancos que seguem a autorregulação da Febraban precisam oferecer, em até 5 dias úteis, uma forma de quitar com encargos menores, como o parcelamento. Se você recusar, a oferta volta a cada 30 dias.
Como sair do cheque especial?
Saia trocando a dívida cara por uma mais barata e fechando a porta de entrada. A ordem abaixo começa pelo que reduz juros mais rápido:
Boa parte das entradas no cheque especial não vem de um gasto grande, e sim de calendário: o débito automático cai dois dias antes do salário. Quando o dinheiro está em mais de um banco, o saldo de uma conta pode zerar enquanto a outra tem sobra. O Pierre reúne as contas conectadas via Open Finance num lugar só e, no plano Pro, manda lembretes de pagamento. Mover o dinheiro continua com você.
Se o uso do limite virou rotina todo mês, vale olhar o custo de vida com os números na mesa: o cheque especial costuma ser o sintoma de uma conta que não fecha, não a causa.