CDB com liquidez diária: o que é, quanto rende e quando vale
Veja como funciona o CDB com liquidez diária, quanto rendem R$ 10 mil em 1, 6 e 12 meses e o que pesa no resgate. Com simulação e tabelas de IR e IOF.
Resumo
- CDB com liquidez diária permite resgatar em qualquer dia útil e rende enquanto o dinheiro fica aplicado, quase sempre atrelado ao CDI.
- R$ 10 mil a 100% do CDI rendem cerca de R$ 1.126,12 líquidos em 12 meses; no CDB Pierre One, a 106%, R$ 1.198,36.
- A poupança rende cerca de R$ 807,60 no mesmo período, com Selic acima de 8,5% e TR de outubro de 2026.
- Resgate antes de 30 dias paga IOF sobre o rendimento; o IR vai de 22,5% a 15% conforme o prazo.
- O FGC garante até R$ 250 mil por CPF e por instituição; confira também a carência antes de aplicar.
CDB com liquidez diária é um CDB que você pode resgatar em qualquer dia útil, sem esperar o vencimento, e que rende enquanto o dinheiro fica aplicado. Quase todos acompanham o CDI, a taxa que os bancos usam para emprestar dinheiro entre si e que anda colada na Selic.
Com a Selic em 13,75% ao ano, definida pelo Copom em setembro de 2026, o CDI está em 13,65% ao ano, segundo o Banco Central. Nessa régua, um CDB a 100% do CDI rende mais que a poupança a partir de 30 dias aplicado.
O que é um CDB com liquidez diária?
É um Certificado de Depósito Bancário: você empresta dinheiro a um banco e recebe de volta com juros. A diferença está na palavra liquidez, que mede quanto tempo o investimento leva para virar dinheiro na conta. Num CDB tradicional, o dinheiro fica preso até o vencimento. No de liquidez diária, a saída fica aberta durante todo o prazo.
Liquidez diária diz quando você pode sacar, não quanto vai ganhar. São duas promessas diferentes, e é entre elas que costumam aparecer as surpresas.
Como funciona o resgate do CDB de liquidez diária?
Você pede o resgate no app ou no site da instituição e recebe o valor aplicado com o rendimento até aquele dia, com os impostos já descontados na fonte. Não há marcação a mercado: o valor segue a curva do título, então ele não cai de um dia para o outro.
Cada aplicação conta o próprio prazo. Se você aplicou R$ 5 mil em março e mais R$ 2 mil em agosto, são dois relógios de IR e IOF diferentes. Resgatar e reaplicar no dia seguinte zera o relógio daquela parte e devolve a alíquota de IR para a faixa mais alta.
Confira antes de aplicar
Quanto rende um CDB com liquidez diária?
R$ 10 mil num CDB a 100% do CDI rendem cerca de R$ 1.126,12 líquidos em 12 meses, contra R$ 807,60 da poupança. A tabela mostra o valor líquido em três prazos, já com o IR descontado.
| Prazo | CDB 100% do CDI | CDB Pierre One (106%) | Poupança |
|---|---|---|---|
| 1 mês (30 dias) | R$ 83,08 | R$ 88,09 | R$ 64,93 |
| 6 meses (180 dias) | R$ 512,03 | R$ 543,79 | R$ 395,96 |
| 12 meses (365 dias) | R$ 1.126,12 | R$ 1.198,36 | R$ 807,60 |
Estimativa com R$ 10 mil, CDI constante de 13,65% ao ano, 21, 126 e 252 dias úteis e IR de 22,5%, 22,5% e 17,5%. Poupança com 0,5% ao mês mais TR de 0,1493% (período iniciado em 7 de outubro de 2026), isenta de IR. Rentabilidade passada não garante rentabilidade futura.

A conta de 12 meses fica assim: o CDB a 100% do CDI gera R$ 1.365,00 brutos, o IR de 17,5% leva R$ 238,88 e sobram R$ 1.126,12. Seis pontos percentuais a mais de CDI, de 100% para 106%, valem cerca de R$ 72 no ano para cada R$ 10 mil.
Como funciona o CDB Pierre One, de 106% do CDI?
O CDB Pierre One é o CDB de liquidez diária do Pierre: rende 106% do CDI e aceita resgate a qualquer momento. Com o CDI a 13,65% ao ano, R$ 10 mil aplicados por 12 meses rendem cerca de R$ 1.198,36 líquidos, R$ 390,76 a mais que a poupança no mesmo período.
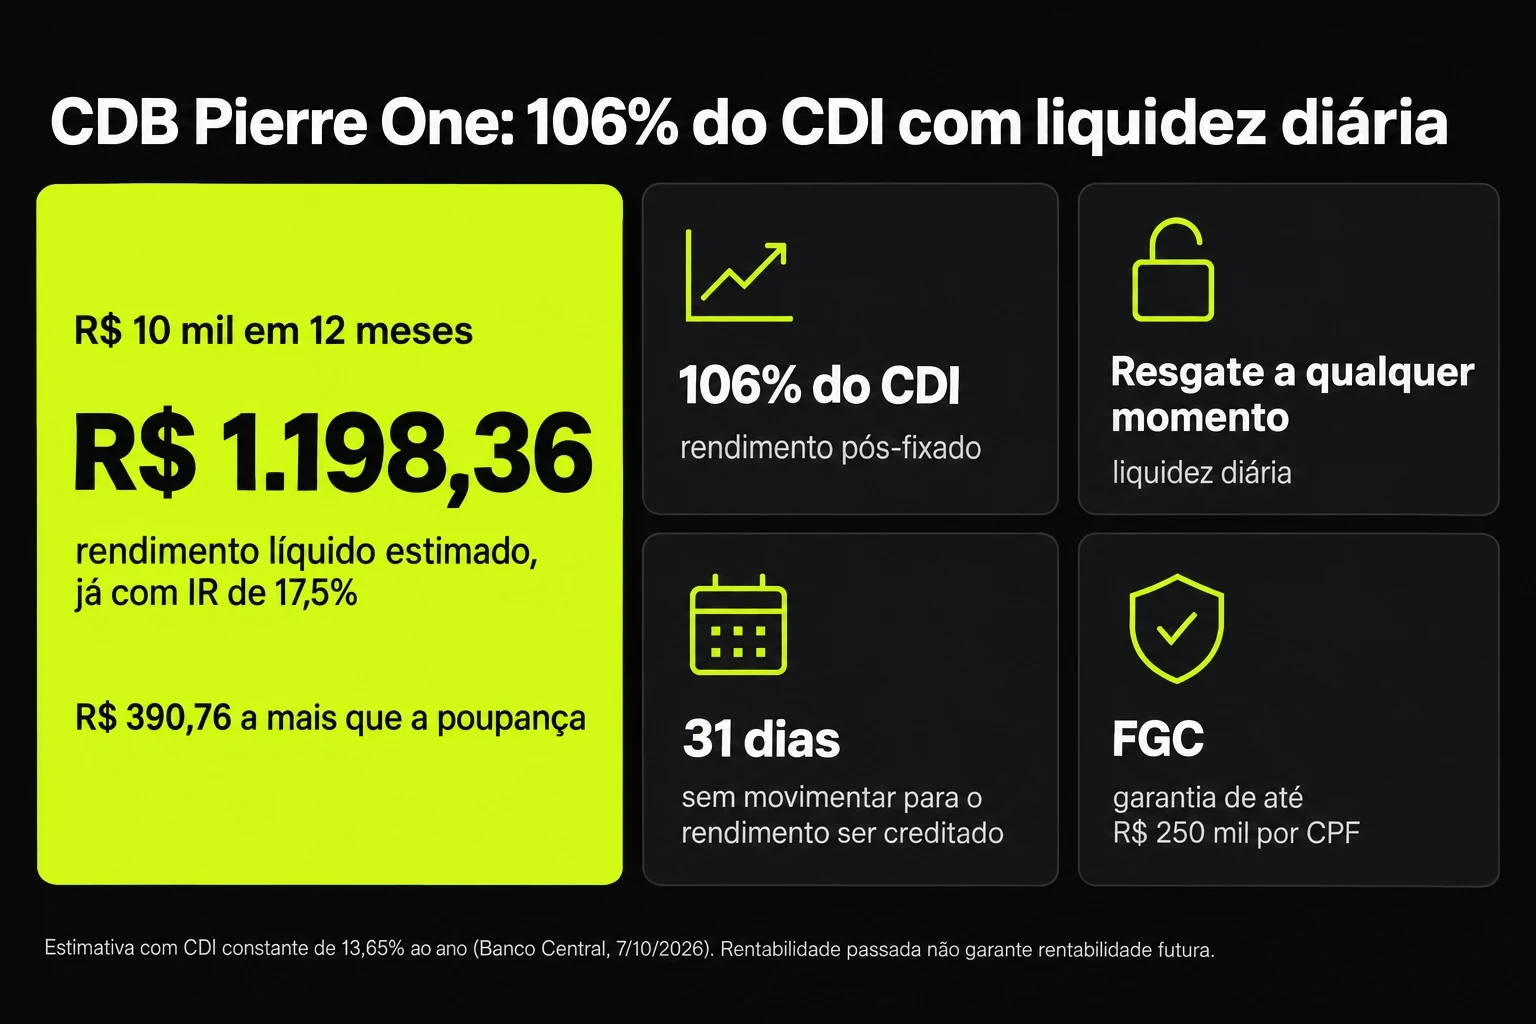
Como o rendimento depende de 31 dias parado, o CDB Pierre One rende mais para o dinheiro que tende a ficar aplicado por mais de um mês, como a parte estável da reserva de emergência.
Como comparar CDBs de liquidez diária?
Compare o percentual do CDI no mesmo prazo e com o mesmo valor, porque é ele que muda o resultado. Em seis meses, cada 10 pontos de CDI valem cerca de R$ 53 líquidos para cada R$ 10 mil aplicados.
| Percentual do CDI | Rendimento líquido em 6 meses |
|---|---|
| 90% | R$ 459,35 |
| 100% | R$ 512,03 |
| 110% | R$ 565,04 |
Estimativa com R$ 10 mil, CDI constante de 13,65% ao ano, 126 dias úteis e IR de 22,5%.
O percentual sozinho não fecha a comparação. Se a taxa anunciada vale só até um teto de valor ou por alguns meses, a conta precisa usar o percentual que sobra depois disso. E um CDB que credita o resgate no dia útil seguinte pode render mais e, ainda assim, ser a escolha errada para quem precisa do dinheiro numa sexta-feira à noite.
Quanto custa resgatar antes de 30 dias?
O IOF come parte do rendimento quando o resgate acontece antes de 30 dias da aplicação. A alíquota é regressiva e incide só sobre o ganho, nunca sobre o valor aplicado, segundo o Decreto 6.306/2007.
| Dias aplicados | IOF sobre o rendimento |
|---|---|
| 1 | 96% |
| 5 | 83% |
| 10 | 66% |
| 15 | 50% |
| 20 | 33% |
| 25 | 16% |
| 29 | 3% |
| 30 ou mais | 0% |
Na prática: R$ 10 mil a 100% do CDI resgatados depois de 10 dias corridos (7 dias úteis) rendem R$ 35,61 brutos. O IOF de 66% leva R$ 23,50, o IR de 22,5% leva R$ 2,72 e sobram R$ 9,39. O dinheiro estava disponível o tempo todo, mas quase dois terços do ganho ficaram no caminho.
Qual é o imposto do CDB com liquidez diária?
O Imposto de Renda incide só sobre o rendimento, com alíquota que cai conforme o tempo aplicado, pela Lei 11.033/2004. O banco retém o imposto no resgate ou no vencimento, sem você precisar calcular nada.
| Tempo aplicado | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
CDB não tem come-cotas, a cobrança semestral de IR dos fundos de investimento. O imposto só aparece quando o dinheiro sai, o que favorece quem deixa a reserva parada por mais tempo.
CDB com liquidez diária é seguro?
Sim, dentro do limite do Fundo Garantidor de Créditos. O FGC garante até R$ 250 mil por CPF e por instituição financeira ou conglomerado, com teto de R$ 1 milhão a cada quatro anos se mais de um banco quebrar.
CDB com liquidez diária ou poupança?
Com a Selic acima de 8,5% ao ano, o CDB a 100% do CDI rende mais que a poupança mesmo depois do IR. Nessa faixa de Selic, a poupança paga 0,5% ao mês mais a TR, pela Lei 12.703/2012, e só credita no aniversário mensal do depósito.
| Critério | CDB liquidez diária | Poupança | CDB com vencimento |
|---|---|---|---|
| Rendimento | % do CDI | 0,5% ao mês + TR | % do CDI, em geral maior |
| Quando rende | Todo dia útil | No aniversário mensal | Todo dia útil |
| Resgate | Qualquer dia útil | Qualquer dia | Só no vencimento |
| Imposto | IR regressivo e IOF | Isenta | IR regressivo |
| Garantia | FGC | FGC | FGC |
A poupança perde o rendimento do mês inteiro se o dinheiro sair um dia antes do aniversário. No CDB de liquidez diária, cada dia útil aplicado já conta.
Quando vale escolher liquidez diária e quando prazo fechado?
Liquidez diária vale para dinheiro que pode ser necessário sem aviso, como a reserva de emergência. Prazo fechado vale para dinheiro com data marcada, porque o percentual do CDI costuma ser maior em troca do resgate travado.