Regra 50 30 20: como dividir o salário e quando adaptar
Entenda a regra 50 30 20, veja quanto separar em cada parte do salário com exemplos de R$ 1.621 a R$ 10 mil e saiba quando vale mudar a divisão.
Resumo
- A regra 50 30 20 divide a renda líquida em 50% para necessidades, 30% para desejos e 20% para reserva, metas e dívidas.
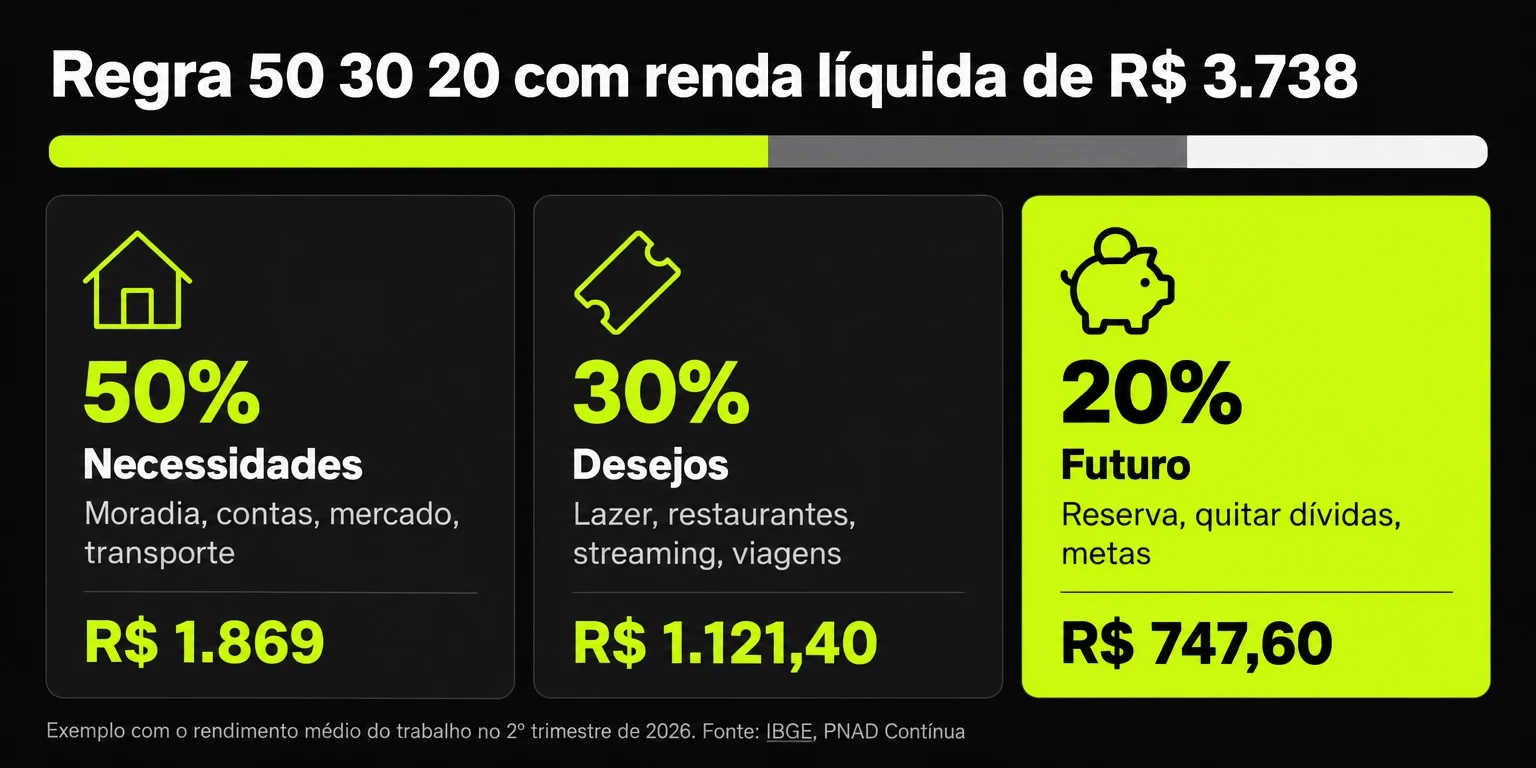
- Com R$ 3.738 líquidos, rendimento médio do trabalho no 2º trimestre de 2026, ficam R$ 1.869, R$ 1.121,40 e R$ 747,60.
- A habitação leva 36,6% do consumo das famílias, segundo o IBGE. Nas que ganham até 2 salários mínimos, moradia e comida somam 61,2%.
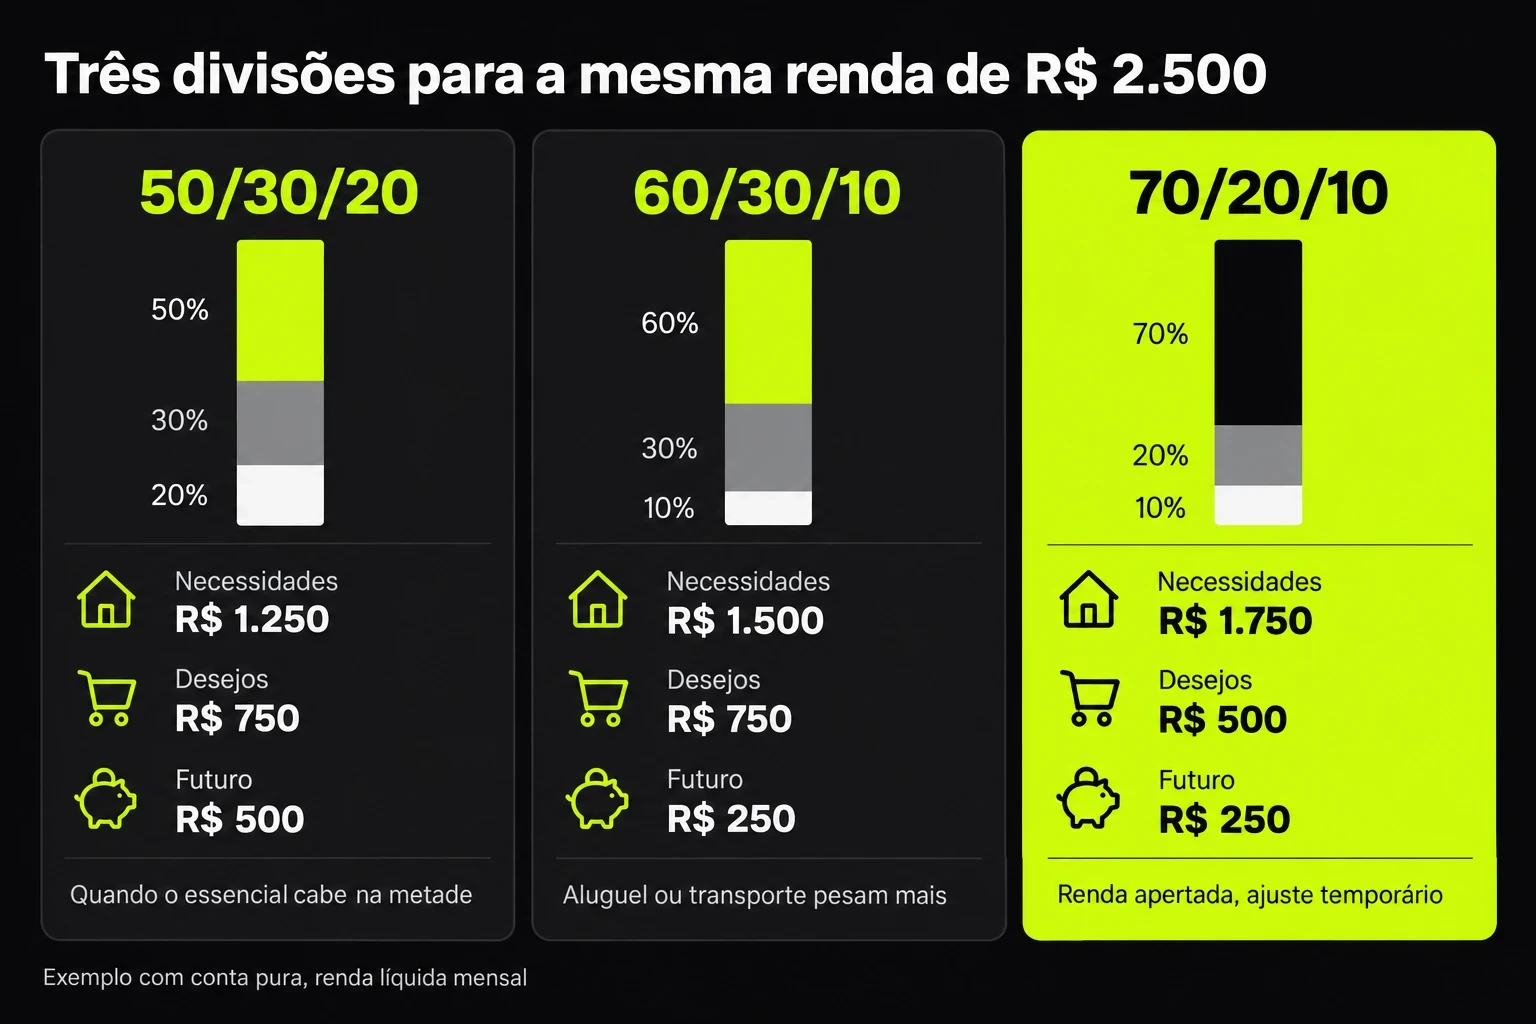
- Quando o essencial passa de 50%, divisões como 60/30/10 ou 70/20/10 funcionam como fase, com prazo para voltar.
- Nos 20%, a ordem prática é quitar dívidas caras, montar a reserva de emergência e só depois investir em metas longas.
A regra 50 30 20 divide a renda líquida em três partes: 50% para necessidades, 30% para desejos e 20% para o futuro. Com R$ 3.000 líquidos, ficam R$ 1.500, R$ 900 e R$ 600.
Difícil é a primeira fatia caber: só a habitação leva 36,6% do consumo das famílias, segundo a POF do IBGE.
O que é a regra 50 30 20 e quem criou?
É um jeito de montar o orçamento pela função do dinheiro, não por item de gasto. Em vez de controlar vinte categorias, você acompanha três.
A regra ficou conhecida com o livro All Your Worth, de 2005, de Elizabeth Warren e da filha, Amelia Warren Tyagi. Elas chamam as partes de Must-Haves, Wants e Savings (registro na Biblioteca do Congresso dos EUA).
Como calcular a regra 50 30 20 no seu salário?
Multiplique a renda líquida por 0,5, por 0,3 e por 0,2. Renda líquida é o que cai na conta: o salário depois do INSS e do Imposto de Renda, mais entradas fixas como pensão ou aluguel recebido.
| Renda líquida | Necessidades (50%) | Desejos (30%) | Futuro (20%) |
|---|---|---|---|
| R$ 1.621 | R$ 810,50 | R$ 486,30 | R$ 324,20 |
| R$ 2.500 | R$ 1.250 | R$ 750 | R$ 500 |
| R$ 3.738 | R$ 1.869 | R$ 1.121,40 | R$ 747,60 |
| R$ 6.000 | R$ 3.000 | R$ 1.800 | R$ 1.200 |
| R$ 10.000 | R$ 5.000 | R$ 3.000 | R$ 2.000 |
R$ 1.621 é o salário mínimo de 2026, definido pelo Decreto 12.797/2025; com o desconto do INSS, o líquido fica um pouco abaixo. R$ 3.738 é o rendimento médio do trabalho no 2º trimestre de 2026, segundo a PNAD Contínua.
Se a renda varia (autônomo, comissão, freela), use a média dos últimos 3 a 6 meses como base. O que entrar acima da média vai para os 20%, e o mês fraco não desmonta o orçamento.
Como fica um orçamento de R$ 3.738 na regra 50 30 20?
Fica assim, num exemplo montado com conta pura para uma pessoa que mora de aluguel e usa transporte público. Os valores de cada linha mudam de casa para casa; o que importa é o total de cada fatia.
| Fatia | Item | Valor |
|---|---|---|
| Necessidades | Aluguel e condomínio | R$ 1.050 |
| Necessidades | Mercado | R$ 450 |
| Necessidades | Luz, água e internet | R$ 220 |
| Necessidades | Transporte | R$ 149 |
| Total necessidades | R$ 1.869 | |
| Desejos | Restaurantes e delivery | R$ 420 |
| Desejos | Lazer e passeios | R$ 300 |
| Desejos | Roupas | R$ 180 |
| Desejos | Streaming e assinaturas | R$ 60 |
| Desejos | Outros | R$ 161,40 |
| Total desejos | R$ 1.121,40 | |
| Futuro | Reserva de emergência | R$ 500 |
| Futuro | Extra para quitar dívida | R$ 247,60 |
| Total futuro | R$ 747,60 |
Repare no aluguel: sozinho, ele leva 28% da renda e mais da metade da fatia de necessidades. Se ele subir R$ 300 no próximo reajuste, a conta só fecha tirando dos desejos ou do futuro.
O que entra em necessidades, desejos e futuro?
Um teste resolve a maioria dos casos: se deixar de pagar gera multa, corte do serviço ou dívida, é necessidade. Se dá para adiar ou trocar por algo mais barato sem consequência, é desejo.
| Gasto | Fatia | Observação |
|---|---|---|
| Aluguel, condomínio, prestação do imóvel | Necessidades | Entra o valor cheio |
| Mercado | Necessidades e desejos | O básico é necessidade; o que passa disso, desejo |
| Luz, água, gás, internet | Necessidades | Plano acima do que você usa vira desejo na diferença |
| Delivery, restaurante, bar | Desejos | Mesmo quando parece rotina |
| Streaming, academia, assinaturas | Desejos | Saúde prescrita conta como necessidade |
| Parcela obrigatória de dívida | Necessidades | Atrasar gera multa e juros |
| Parcela extra para quitar antes | Futuro | Reduz juros e libera renda depois |
| IPVA, IPTU, material escolar | Necessidades | Divida o valor anual por 12 |
Gastos anuais são os que mais derrubam a regra, porque não aparecem no extrato de outubro. Se IPVA, IPTU e matrícula somam R$ 3.600 no ano, separe R$ 300 por mês dentro das necessidades. Sem isso, janeiro estoura.
A regra 50 30 20 funciona no Brasil?
Funciona como referência, mas para boa parte das famílias a fatia de 50% não fecha.
| Indicador | Valor | Fonte |
|---|---|---|
| Habitação nos gastos, renda até 2 salários mínimos | 39,2% | IBGE, POF |
| Habitação + alimentação, renda até 2 salários mínimos | 61,2% | IBGE, POF |
| Famílias com dívidas, setembro de 2026 | 81,7% | CNC, Peic |
| Renda comprometida com dívidas (média) | 29,6% | CNC, Peic |
| Famílias com mais da metade da renda em dívidas | 19,4% | CNC, Peic |
Nas famílias com renda de até 2 salários mínimos, habitação e comida já passam da metade dos gastos antes de qualquer conta de transporte ou saúde. A dívida aperta a mesma fatia: parcelas obrigatórias entram nas necessidades.
Isso não invalida o método. Mostra que a proporção é ponto de partida, e que a regra funciona melhor como diagnóstico do que como meta fixa. O guia de como organizar a vida financeira mostra em que ordem atacar cada parte.
Quando usar 60/30/10, 70/20/10 ou outra divisão?
Troque a proporção quando as necessidades passam de 50% e não há como cortar no curto prazo, como um aluguel recém-reajustado ou parcelas que ainda vão durar meses.
| Divisão | Quando faz sentido | Atenção |
|---|---|---|
| 50/30/20 | O essencial cabe na metade da renda | É a referência original |
| 60/30/10 | Aluguel ou transporte pesam mais | Guarda menos; reveja a cada aumento |
| 70/20/10 | Renda apertada ou muitas parcelas | Use como fase, com data para voltar |
| 40/30/30 | Moradia quitada ou renda alta | Acelera reserva e metas |
Para sair do 70/20/10, mova a fatia aos poucos. Cada parcela quitada libera renda: em vez de virar gasto novo, ela pode ir para o futuro. Com R$ 2.500 líquidos, uma parcela de R$ 125 que termina equivale a 5 pontos percentuais da renda.
Qualquer que seja a divisão, mantenha alguma porcentagem para o futuro, nem que sejam 5%. O valor pequeno cria a rotina da transferência, e a rotina fica mais fácil de aumentar do que de começar.
Como usar os 20% para dívidas e reserva de emergência?
A ordem que costuma render mais é: quitar dívidas com juros altos, montar a reserva de emergência e só depois investir em metas de longo prazo.
O momento também conta. O Caderno de Educação Financeira do Banco Central recomenda separar a parte da poupança assim que a renda entra, antes dos gastos, e não esperar o que sobrar no fim do mês.
Como acompanhar a regra 50 30 20 todo mês?
Some o que saiu em cada fatia no fim do mês e compare com o planejado. Isso exige cada gasto numa categoria e todas as contas lado a lado.
Se ainda não sabe para onde o dinheiro vai, comece por descobrir onde você está gastando.
A parte trabalhosa da regra é classificar cada compra: uma única fatura mistura mercado, aplicativo de transporte e streaming.
O Pierre conecta os bancos via Open Finance e organiza os gastos em categorias. Um dos assistentes, o Megamen, avisa quando você passa de um limite definido por você, como o teto dos desejos. A transferência dos 20% continua com você.