Como saber onde estou gastando meu dinheiro
Veja onde o dinheiro foi num mês fechado: o que é gasto, o que é fatura e o que só mudou de conta. O exemplo mostra a sobra real, com dados do IBGE e da CNC.
Resumo
- Classifique um mês já fechado: extrato, fatura e Pix, cada linha numa categoria.
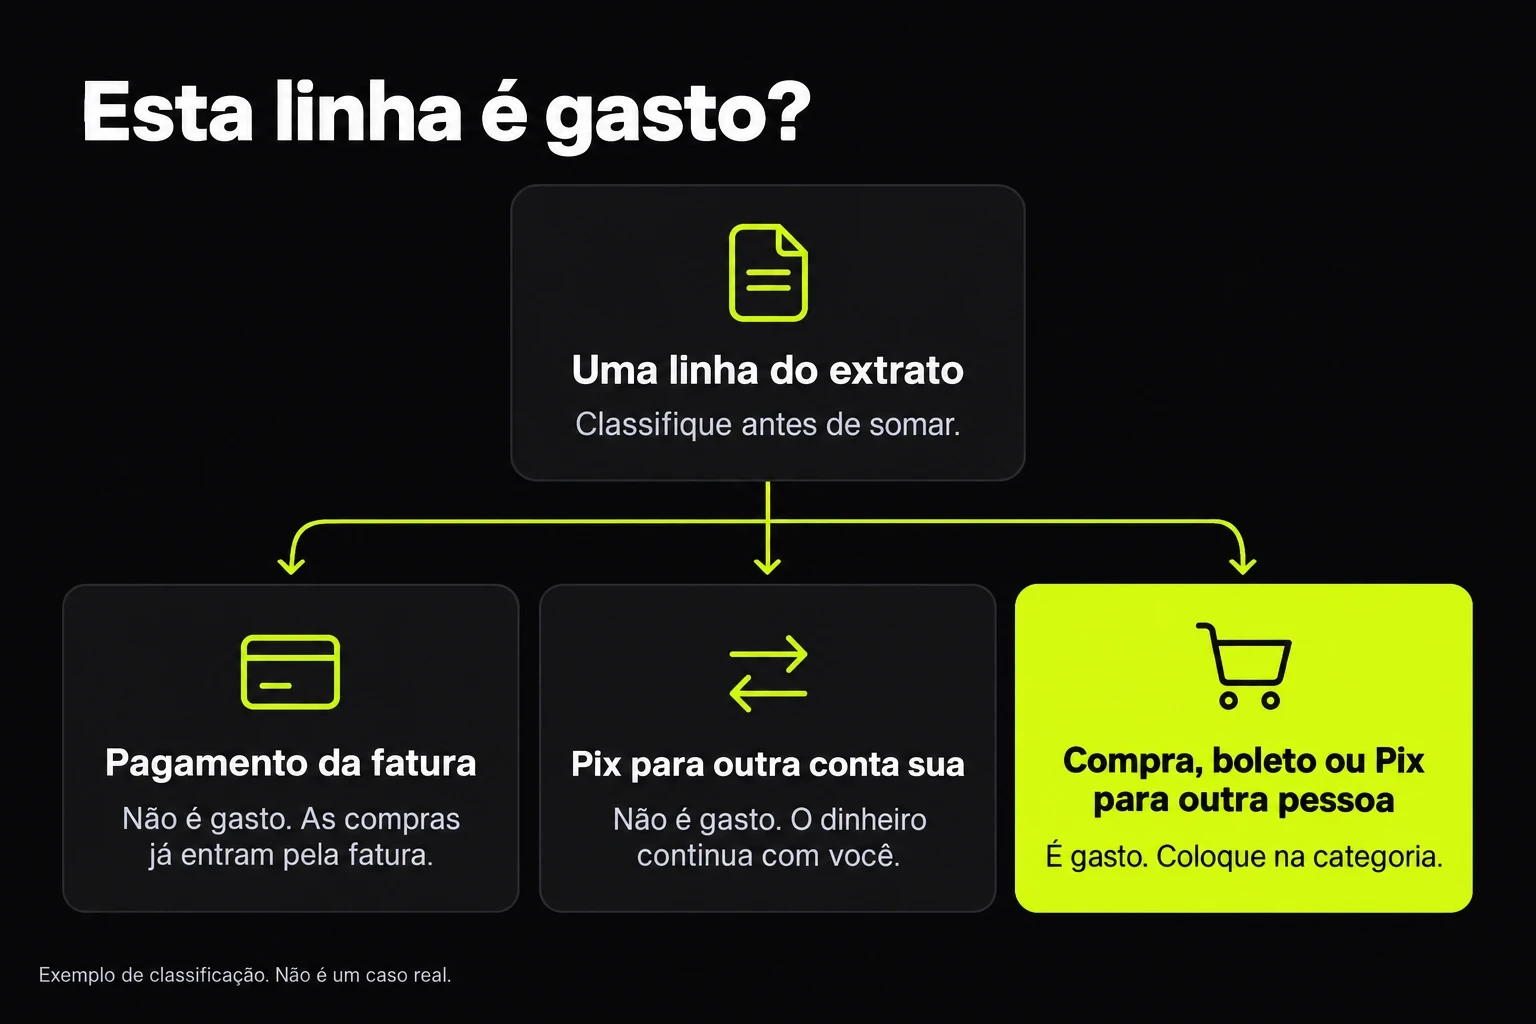
- Pagamento da fatura e Pix para a própria conta não são gastos. Contar os dois infla o buraco.
- No exemplo, a soma ingênua dava um buraco de R$ 554. O gasto real foi R$ 2.984 e sobraram R$ 816.
- Na POF 2017-2018, habitação, alimentação e transporte eram 72,2% do consumo. Não é meta para a sua casa.
- Em setembro de 2026, dívidas comprometiam em média 29,6% da renda das famílias, segundo a CNC.
Você sabe onde o dinheiro vai quando classifica, num mês já fechado, cada saída da conta, do cartão e do Pix. Pagamento de fatura e Pix para você mesmo não entram nessa soma.
Na POF 2017-2018, a última edição do IBGE com resultado publicado, habitação, alimentação e transporte somavam 72,2% das despesas de consumo das famílias.
Como saber onde estou gastando meu dinheiro?
Feche o mês anterior, junte extrato e fatura e apague duas linhas antes de somar: o pagamento do cartão e o dinheiro que só mudou de conta sua. O que restar, em poucas categorias, é o mapa.
Use um mês que já acabou. O mês corrente ainda tem conta por vencer e compra que não caiu na fatura, e a soma muda todo dia.
Dinheiro vivo sem destino entra numa linha própria. Sem isso, o saque vira o maior buraco do extrato e você não sabe o que comprou com ele.
O pagamento da fatura entra na conta dos gastos?
Não, se você já contou as compras. A fatura é a mesma conta, cobrada depois. Somar o pagamento e as compras conta o mês duas vezes.
Os valores abaixo são um exemplo, não um caso real. A renda do mês é R$ 3.800.
Saíram R$ 2.195 em aluguel, mercado, transporte, luz e farmácia, direto da conta. As compras do cartão somaram R$ 789. O extrato ainda mostra o pagamento da fatura, R$ 1.120, e um Pix de R$ 250 para a própria poupança.
| Leitura | Valor |
|---|---|
| Renda do mês | R$ 3.800 |
| Soma ingênua | R$ 4.354 |
| Fatura | R$ 1.120 |
| Pix próprio | R$ 250 |
| Gasto do mês | R$ 2.984 |
| Sobra | R$ 816 |

Na tabela, as linhas da fatura e do Pix próprio saem da soma. Não entram nela.
A soma ingênua, R$ 4.354, passa da renda em R$ 554. Parece um buraco.
Tirando a fatura e o Pix próprio, o gasto fica em R$ 2.984 e sobram R$ 816. O buraco era as duas linhas que não eram gasto deste mês.
Juros da fatura são outra história. Eles não são restaurante nem mercado: são o preço de não ter pagado o total.
Em agosto de 2026, a média do rotativo era 15,18% ao mês e 444,89% ao ano, nas séries do Banco Central. O que esse saldo faz com a fatura seguinte está em como controlar os gastos do cartão de crédito.
Pix para a própria conta é gasto?
Não. Dinheiro que saiu de uma conta sua e entrou em outra continua seu. Gasto é o que foi para fora, para alguém ou para uma conta que você não vai receber de volta.
Dinheiro que volta conta como renda?
Não. Estorno, reembolso e a parte que outra pessoa pagou diminuem a categoria. Não aumentam o que você ganhou. Lançar essa entrada como renda erra as duas pontas pelo mesmo valor.
No mesmo exemplo, a roupa do cartão foi R$ 310. Se R$ 120 voltarem, compras ficam em R$ 190 e a renda continua R$ 3.800.
Se os R$ 120 entrarem como renda, a renda vai a R$ 3.920 e as compras seguem em R$ 310. O mês parece mais folgado e a categoria, mais gorda.
O aluguel de R$ 1.400 funciona do mesmo jeito quando outra pessoa manda R$ 700 para cobrir a metade. A moradia sua é R$ 700.
Se esses R$ 700 entrarem como salário, a renda vira R$ 4.500 e a moradia continua R$ 1.400. A conta paga o aluguel inteiro, mas o mapa é de quem gastou, não de quem só intermediou o Pix.
Quais categorias mostram para onde o dinheiro vai?
Seis categorias fecham a maior parte dos meses: moradia, alimentação, transporte, contas, saúde e o resto. Dívida fica numa sétima linha, separada, porque parcela e juros não são uma compra.
No mesmo exemplo, os R$ 2.984 se dividem assim. Mercado no débito e restaurante no cartão vão os dois para alimentação. O nome da loja no extrato não é a categoria.
| Categoria | Valor |
|---|---|
| Moradia | R$ 1.400 |
| Alimentação | R$ 760 |
| Transporte | R$ 230 |
| Contas | R$ 189 |
| Saúde | R$ 95 |
| Compras | R$ 310 |
Categoria errada esconde o padrão: mercado lançado como outros três vezes no mês vira um buraco sem nome.
O Pierre lê os extratos dos bancos conectados pelo Open Finance, só para consulta, e o assistente Sherlock corrige as categorias. O que fazer com o número continua com você.
Como achar a cobrança que se repete todo mês?
Ordene a fatura e o extrato pelo valor que cai todo mês, no mesmo dia.
Assinatura esquecida quase nunca vem com o nome do app: vem com o nome da loja ou de quem processa o pagamento, no meio de compras que você reconhece.
No exemplo, os R$ 69 de assinaturas já estão dentro dos R$ 189 de contas. Separar essa linha mostra o que é luz e o que é cobrança miúda. Cancelar ou manter é decisão depois do número, não antes.
Com o mapa fechado, o passo seguinte é dar um teto para cada categoria. Isso está em como organizar a vida financeira.
Quanto as famílias brasileiras gastam em cada grupo?
Habitação era o maior grupo de despesa de consumo na POF 2017-2018, com 36,6%, à frente de transporte e alimentação.
| Grupo de consumo | Participação |
|---|---|
| Habitação | 36,6% |
| Transporte | 18,1% |
| Alimentação | 17,5% |
| Saúde | 8,0% |
| Educação | 4,7% |
Esse retrato mistura despesa monetária e não monetária. Do total das despesas das famílias, 81,9% passaram por dinheiro, cheque ou cartão. O resto não aparece no extrato.
Dentro da alimentação, 32,8% foram fora de casa: lanchonete e delivery, que no cartão parecem várias linhas pequenas, não uma ida ao mercado.
Não é uma meta para a sua casa. A pesquisa é de 2017-2018, a última com resultado publicado, e a fatia de cada família muda com aluguel, filhos e cidade. Serve para comparar a ordem dos grupos, não para copiar o percentual.
Dívida é outra conta. Em setembro de 2026, as dívidas comprometiam em média 29,6% da renda das famílias, segundo a Peic da CNC.
Parcela e juros não cabem em alimentação nem em moradia. Se entrarem lá, o mapa mente para o lado contrário: parece que você comeu ou morou aquele valor.
Por que o extrato de um mês mente?
Porque mistura gasto, transferência e conta de outro mês. Uma linha grande num dia também muda o retrato sem mudar o hábito.

Um mês responde onde o dinheiro foi. Três meses seguidos, com as mesmas categorias na mesma ordem, mostram o que se repete.
Se a alimentação foi R$ 760 num mês e R$ 910 no seguinte, a diferença de R$ 150 é o que muda. O mês do IPVA ou do conserto fica marcado como pontual, senão vira um hábito que não existe.
Como fechar o mapa do mês?
Renda menos gastos classificados é a sobra. No exemplo, R$ 3.800 menos R$ 2.984 deixam R$ 816. Se a conta der negativa, o mês foi pago com saldo antigo ou com dívida.
A sobra não diz se o mês foi bom. Diz o que restou depois de classificar. Se ela foi para o rotativo, deixa de ser sobra e vira dívida.
Anote a sobra ao lado do mês. Sem esse número, o mapa seguinte não tem com o que se comparar.