Tesouro Selic: o que é, quanto rende e como investir
Veja como funciona o Tesouro Selic, quanto ele rende com a Selic atual, quais taxas e impostos pesam e quando ganha da poupança. Com simulação de R$ 5.000.
Resumo
- Tesouro Selic é um título público que rende a Selic mais uma taxa pequena, hoje 0,0883% ao ano no vencimento 2031.
- Com a Selic a 13,75%, R$ 5.000 viram cerca de R$ 5.570,83 líquidos em 12 meses, contra R$ 5.308,39 na poupança.
- O resgate funciona em qualquer dia útil: pedido até as 13h cai na conta no mesmo dia.
- Pesam IR regressivo de 22,5% a 15%, IOF nos primeiros 30 dias e taxa da B3 só acima de R$ 10 mil.
- O mínimo é 1% do título, R$ 200,01 em outubro de 2026. O novo Tesouro Reserva aceita a partir de R$ 1.
O Tesouro Selic é um título público que rende a taxa Selic e pode ser vendido em qualquer dia útil, com o dinheiro na conta no mesmo dia se o pedido sair até as 13h. Por isso ele é o endereço mais comum da reserva de emergência.
Com a Selic em 13,75% ao ano, definida pelo Copom em setembro de 2026, o Tesouro Selic 2031 paga Selic + 0,0883% e aceita aplicações a partir de R$ 200,01, segundo o Tesouro Direto.
O que é o Tesouro Selic?
É um empréstimo que você faz ao governo federal, que devolve o dinheiro corrigido pela Selic, a taxa básica de juros. O nome técnico é LFT (Letra Financeira do Tesouro), e ele é pós-fixado: o quanto rende só se sabe no fim, porque acompanha a Selic de cada dia em que o dinheiro ficou aplicado.
A taxa adicional é o detalhe que quase ninguém olha. Ela existe porque o Tesouro ajusta o preço do título conforme a procura: quando sobra título no mercado, ele paga um pouco acima da Selic (o deságio); quando falta, um pouco abaixo (o ágio). O material de rentabilidade do Tesouro explica a conta.
Quanto rende o Tesouro Selic hoje?
Rende cerca de 13,84% ao ano bruto, se a Selic ficar em 13,75% e a taxa adicional em 0,0883%. Em um ano, R$ 5.000 viram R$ 5.691,92 antes do imposto e R$ 5.570,83 depois do IR de 17,5%.
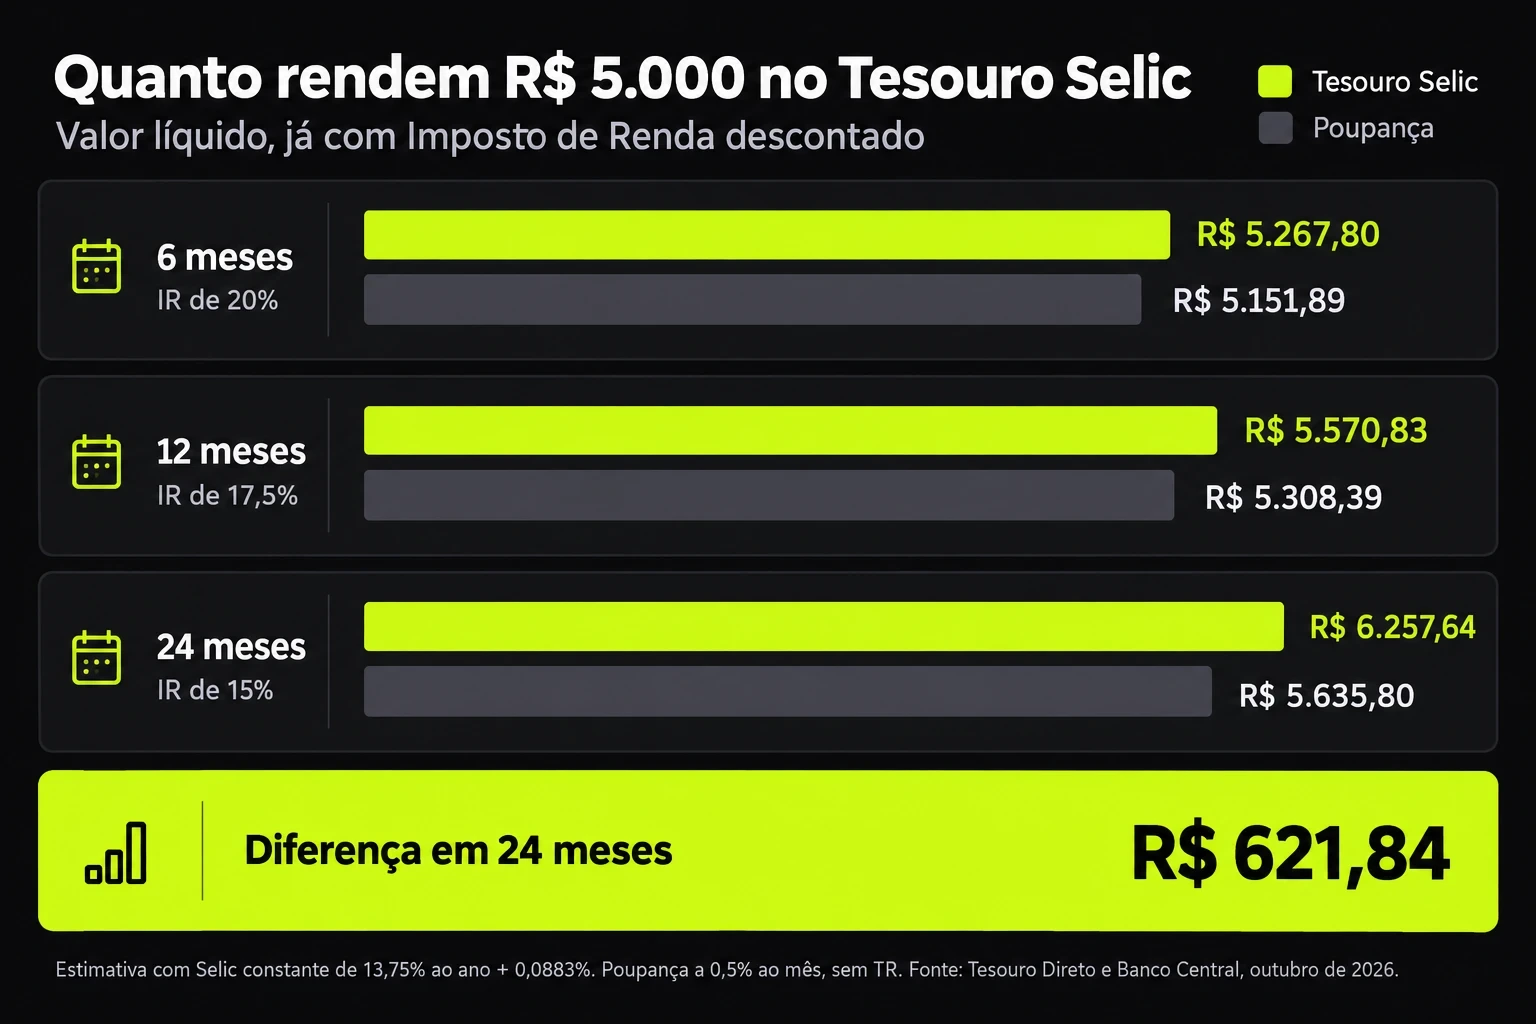
Quanto maior o prazo, menor o imposto e maior a distância para a poupança. A tabela mostra o mesmo cálculo para três valores em 12 meses:
| Valor aplicado | Bruto em 12 meses | IR e taxa B3 | Líquido |
|---|---|---|---|
| R$ 1.000 | R$ 1.138,38 | R$ 24,22 | R$ 1.114,16 |
| R$ 5.000 | R$ 5.691,92 | R$ 121,09 | R$ 5.570,83 |
| R$ 50.000 | R$ 56.919,15 | R$ 1.297,77 | R$ 55.621,38 |
Estimativa com Selic constante de 13,75% ao ano mais 0,0883%, 252 dias úteis e IR de 17,5%. Nos R$ 50.000, a taxa da B3 soma R$ 86,92. A Selic muda a cada reunião do Copom, e rentabilidade passada não garante rentabilidade futura.
Como calcular o rendimento do Tesouro Selic?
Multiplique o valor aplicado pela taxa anual elevada à fração do ano em dias úteis, tire o imposto do rendimento e, se passar de R$ 10 mil, a taxa da B3. A fórmula do bruto é: valor × (1 + taxa anual) elevado a (dias úteis ÷ 252).
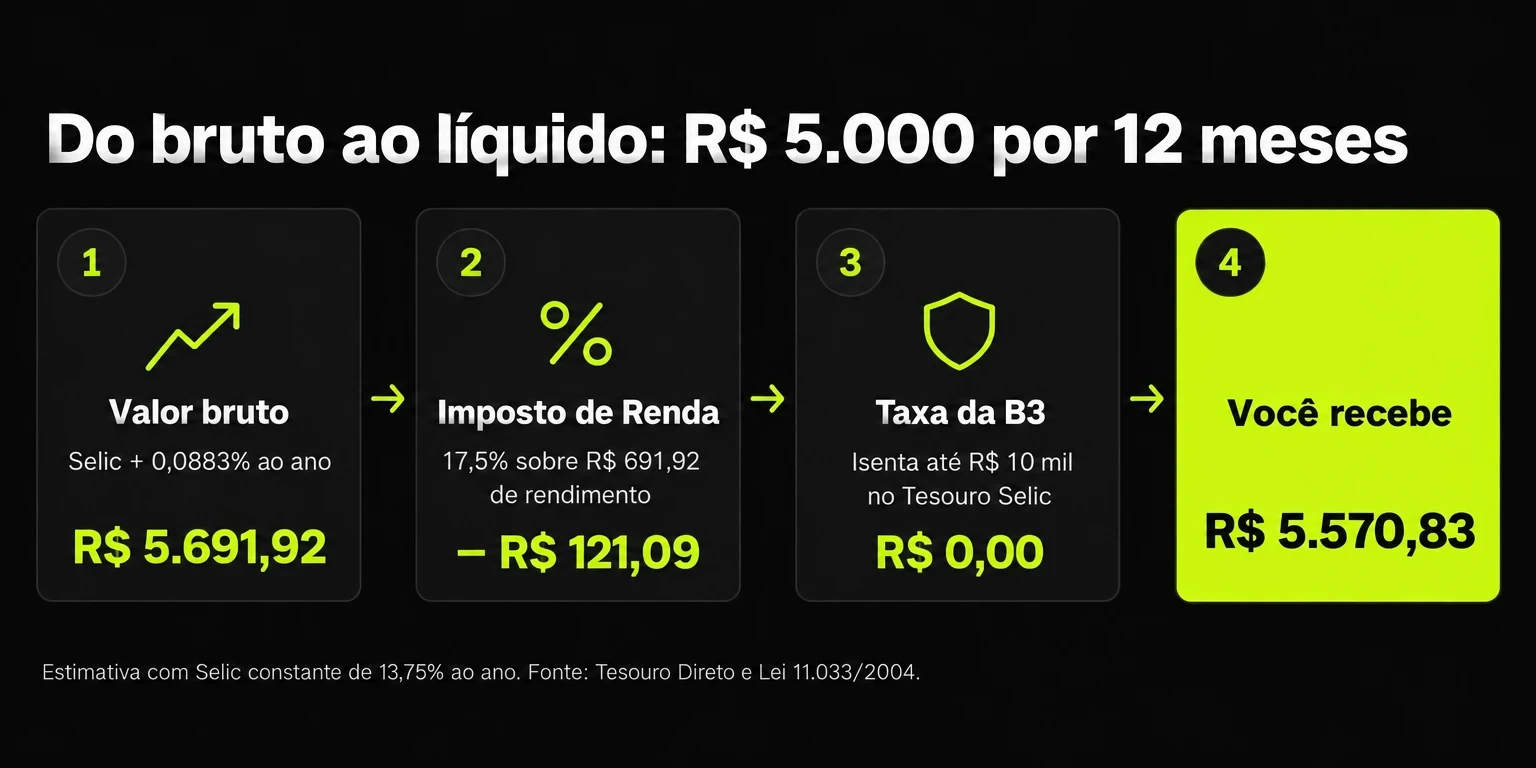
Para não fazer a conta à mão, a página do Tesouro Selic tem um simulador com o vencimento e o valor que você quiser.
Quais são as taxas e impostos do Tesouro Selic?
São três: Imposto de Renda sobre o rendimento, IOF em resgates antes de 30 dias e a taxa de custódia da B3 sobre o que passar de R$ 10 mil. O IR segue a tabela regressiva da Lei 11.033/2004, contada em dias corridos desde a compra:
| Tempo aplicado | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O Tesouro Selic pode render menos que a Selic?
Pode, mas por pouco e só na venda antes do vencimento. O preço de venda embute o ágio ou deságio do dia, então quem vende recebe a Selic do período mais ou menos essa diferença. No exemplo do Tesouro, uma venda antecipada rendeu 24,37% contra 24,38% da Selic no mesmo período.
O risco real nos primeiros dias é outro: IOF e a alíquota de 22,5% de IR. Dinheiro que entra e sai em uma semana rende quase nada, mesmo no título mais estável do Tesouro.
Qual a diferença entre Tesouro Selic e Tesouro Reserva?
O Tesouro Reserva é a versão nova do Tesouro feita para reserva de emergência: rende 100% da Selic, aceita R$ 1 e permite resgate imediato quase 24 horas por dia, inclusive em fins de semana. Em troca, por enquanto só pode ser contratado no Banco do Brasil.
| Tesouro Selic | Tesouro Reserva | |
|---|---|---|
| Rentabilidade | Selic + 0,0883% | 100% da Selic |
| Mínimo | R$ 200,01 | R$ 1 |
| Resgate | Dias úteis, mesmo dia até 13h | Imediato, 24h (exceto 0h a 1h) |
| Onde investir | Bancos e corretoras habilitados | Só Banco do Brasil, por ora |
| IR, IOF e B3 | Iguais | Iguais |
A diferença de rendimento é pequena. O que decide é quando você precisa do dinheiro: emergência de sábado à noite cabe melhor no Reserva; dinheiro que pode esperar o próximo dia útil rende um pouco mais no Selic.
Tesouro Selic, poupança ou CDB: qual rende mais?
Com a Selic acima de 8,5%, o Tesouro Selic rende mais que a poupança mesmo depois do IR. A poupança paga 0,5% ao mês mais a TR, pela Lei 12.703/2012, e é isenta de imposto. Contra CDB, a conta depende do percentual do CDI, que anda quase colado na Selic.
| Tesouro Selic | Poupança | CDB pós-fixado | |
|---|---|---|---|
| Rende | Selic + taxa adicional | 0,5% ao mês + TR | % do CDI |
| Garantia | Tesouro Nacional | FGC até R$ 250 mil | FGC até R$ 250 mil |
| IR | Regressivo | Isenta | Regressivo |
| Resgate | Dias úteis | Imediato | Depende do CDB |
Um CDB a 100% do CDI fica praticamente empatado com o Tesouro Selic, e acima disso passa à frente. A comparação completa está em CDB ou poupança e, para quem precisa sacar a qualquer hora, em CDB com liquidez diária.
O ponto que costuma passar batido é o prazo. O CDB mIAu do Pierre paga de 102% a 111,11% do CDI conforme o prazo escolhido, de 1 a 24 meses, com FGC, mas não permite resgate antes do vencimento. É o oposto do Tesouro Selic em liquidez, e por isso os dois costumam servir a dinheiros diferentes.
Como investir no Tesouro Selic?
Abra conta num banco ou corretora habilitada no Tesouro Direto, escolha o Tesouro Selic 2031 e digite o valor. O título fica registrado no seu CPF a partir das 18h do dia útil seguinte à compra.
Se você tem investimentos espalhados em mais de um banco, o Open Finance permite reunir saldos e aplicações num só lugar, sem dar acesso para movimentar o dinheiro.
Para que serve o Tesouro Selic?
Serve para dinheiro que pode ser necessário a qualquer momento: reserva de emergência, entrada de um bem nos próximos meses, valor parado entre um objetivo e outro. Para prazos longos, os títulos atrelados à inflação ou prefixados travam uma taxa por anos, o que o Tesouro Selic não faz.
Selic, preço e taxa do título consultados em 13 de outubro de 2026. Este artigo é atualizado quando a Selic muda. Última revisão: outubro de 2026.