Previdência privada: o que é, como funciona e se vale a pena
Entenda como funciona a previdência privada, a diferença entre PGBL e VGBL, as tabelas de IR e as taxas. Com exemplo de resgate e regras de 2026.
Resumo
- Previdência privada é um investimento de longo prazo para complementar a aposentadoria, com IR cobrado só no resgate ou na renda.
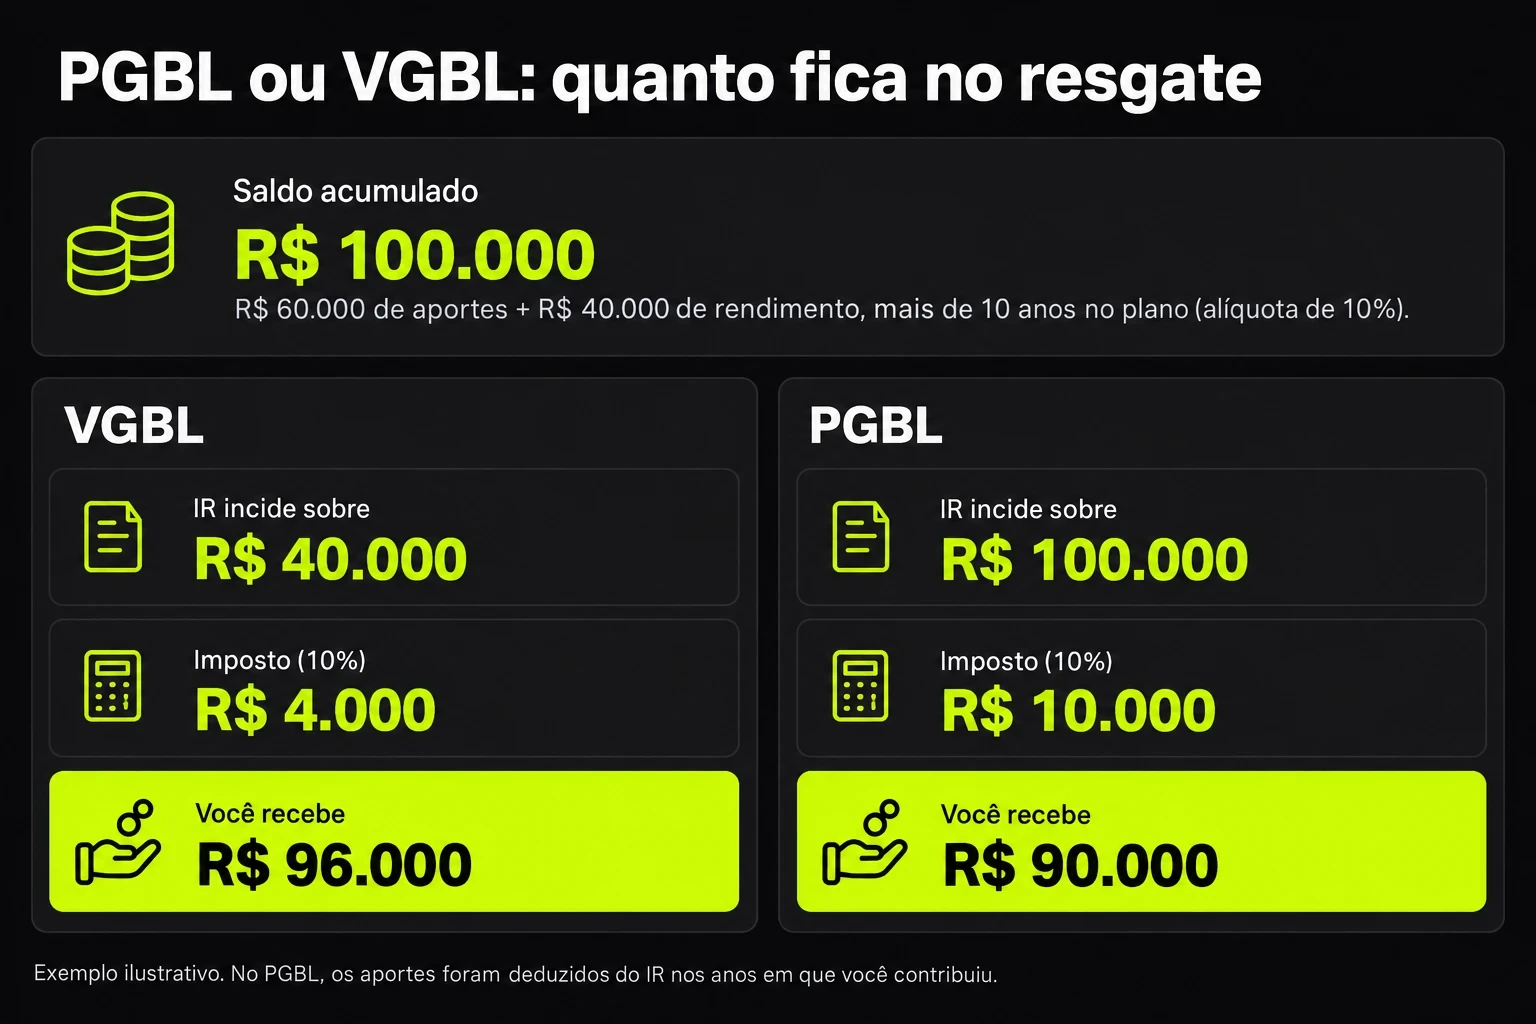
- No PGBL, você deduz até 12% da renda tributável do IR, mas paga imposto sobre o valor total no resgate.
- No VGBL, não há dedução, e o IR incide só sobre o rendimento: costuma servir a quem faz a declaração simplificada.
- Na tabela regressiva, a alíquota cai de 35% para 10% quando o dinheiro fica mais de 10 anos no plano.
- Taxa de carregamento de até 10% e taxa de administração pesam no resultado; compare antes de contratar e use a portabilidade se precisar.
Previdência privada é um plano de investimento de longo prazo, contratado em banco ou seguradora, para formar uma renda que complemente a aposentadoria do INSS. O imposto de renda só é cobrado quando você resgata ou começa a receber a renda.
Quem deixa o dinheiro mais de 10 anos no plano paga 10% de IR na tabela regressiva, a menor alíquota prevista na Lei 11.053/2004.
O que é previdência privada?
É a previdência complementar: um regime opcional, separado do INSS, regulado pela Lei Complementar 109/2001. Existem dois tipos, e a busca por "previdência privada" quase sempre fala do primeiro:
Na previdência aberta, você não compra um título com taxa definida, como num Tesouro Selic. Você aplica num fundo exclusivo do plano, e o rendimento depende da carteira desse fundo.
Como funciona a previdência privada?
Funciona em duas fases: primeiro você acumula, depois recebe. Entre uma e outra, as regras do contrato decidem quanto do dinheiro chega de fato até você.
A fase de acumulação é a que mais pesa. É nela que entram as taxas, a escolha do fundo e o regime de imposto, três decisões que se acumulam por décadas.
Qual a diferença entre PGBL e VGBL?
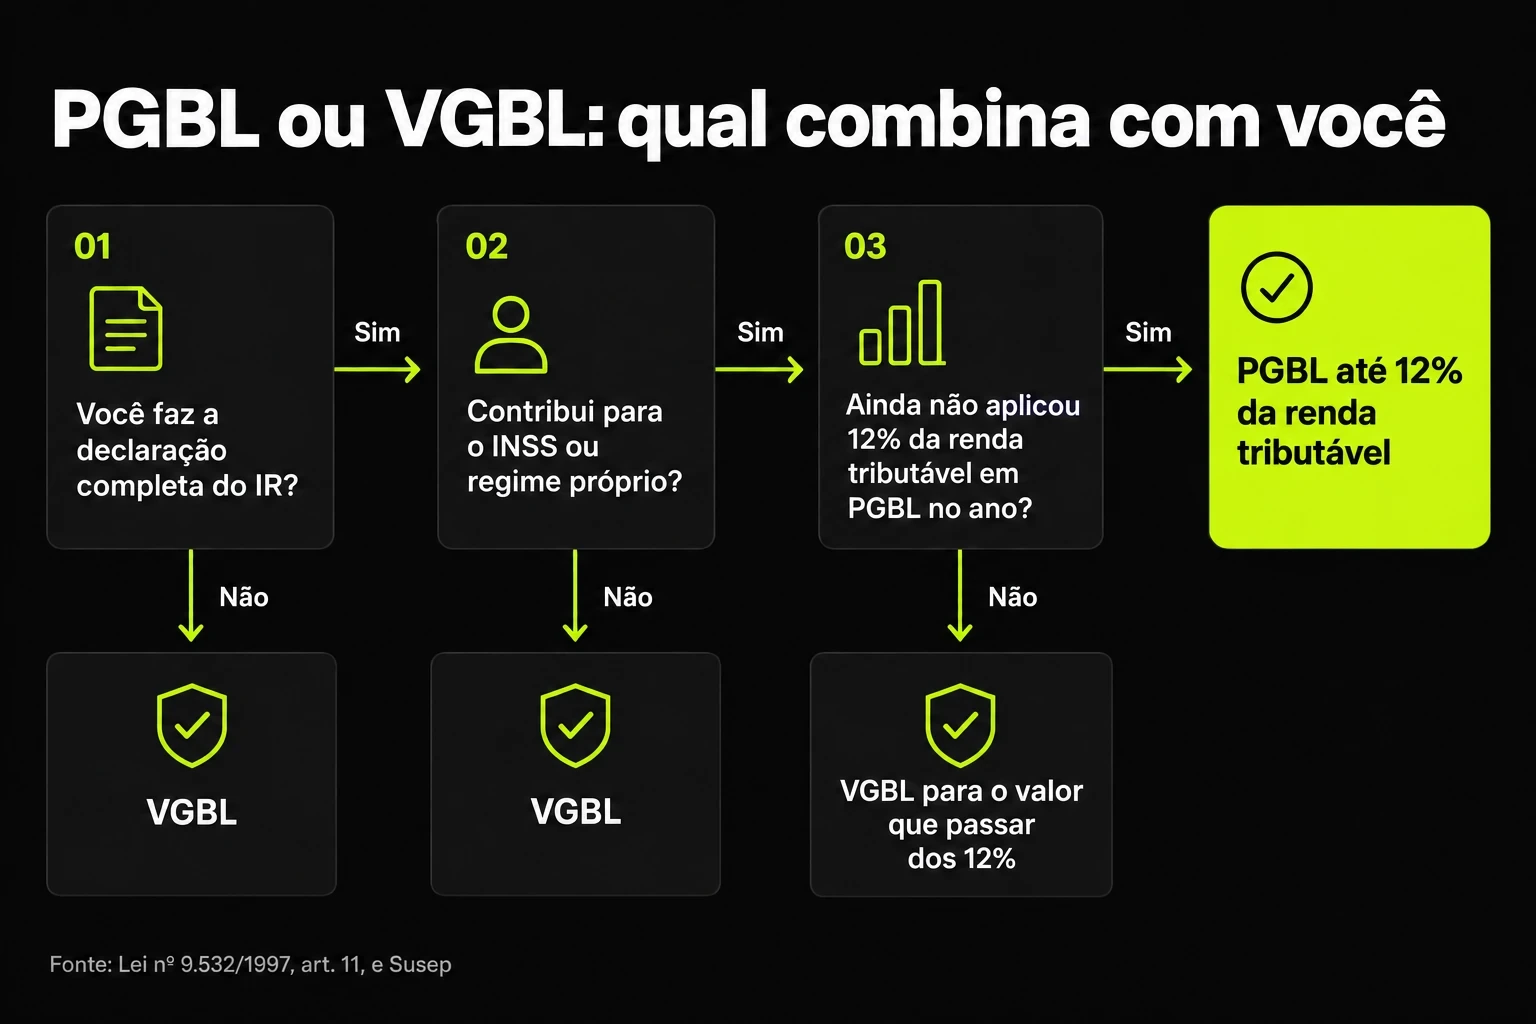
A diferença está no imposto de renda. No PGBL, você deduz os aportes do IR todo ano e paga imposto sobre o valor total no resgate. No VGBL, não deduz nada e paga imposto só sobre o rendimento, segundo a Susep.
| Ponto | PGBL | VGBL |
|---|---|---|
| Natureza | Plano de previdência | Seguro de pessoas |
| Dedução no IR | Até 12% da renda tributável | Não tem |
| IR no resgate | Sobre o valor total | Só sobre o rendimento |
| Para quem costuma servir | Declaração completa e contribuição ao INSS | Declaração simplificada ou quem já usou os 12% |
A dedução do PGBL tem duas condições, previstas no art. 11 da Lei 9.532/1997: fazer a declaração no modelo completo e contribuir também para o INSS ou para um regime próprio de servidor.
Quanto o PGBL economiza no imposto de renda?
Até 27,5% do valor aportado, para quem está na faixa mais alta da tabela. Pense numa pessoa com R$ 120.000 de renda tributável em 2026, que faz a declaração completa e contribui para o INSS:
| Cálculo | Valor |
|---|---|
| Limite de aporte dedutível (12%) | R$ 14.400 |
| IR sem PGBL (base de R$ 120.000) | R$ 22.095,34 |
| IR com PGBL (base de R$ 105.600) | R$ 18.135,34 |
| Imposto que deixa de pagar no ano | R$ 3.960 |
A conta usa a tabela anual da Receita Federal para 2026, sem outras deduções, e é só um exemplo. O detalhe que costuma passar batido: o PGBL adia o imposto, não o elimina. Os R$ 14.400 voltam a ser tributados no resgate, junto com o rendimento. A vantagem real é a diferença de alíquota entre hoje e o dia do resgate, mais o rendimento sobre o imposto que ficou aplicado.
Como funciona o imposto de renda na previdência privada?
Você escolhe entre dois regimes, e a escolha pode ser feita até o primeiro resgate ou o início da renda, pela Lei 14.803/2024. Depois disso, ela não pode ser desfeita.

O prazo conta para cada aporte separadamente, desde a data em que ele entrou. Quem aporta todo mês tem dinheiro em faixas diferentes ao mesmo tempo. Na hora do resgate, o PGBL e o VGBL também mudam a base do imposto:
Quais taxas a previdência privada cobra?
Duas taxas aparecem em quase todo plano, e a Susep lista também a de performance. São elas que separam um plano bom de um plano caro:
Para ter uma régua, compare a rentabilidade do fundo, já descontadas as taxas, com a de alternativas sem taxa de administração, como o CDB e LCI e LCA. A comparação justa usa o mesmo prazo e o imposto de cada produto.
Como resgatar ou trocar de plano de previdência?
O resgate é pedido à seguradora depois da carência. A troca de plano é feita pela portabilidade: o saldo vai direto de uma seguradora para a outra, sem passar pela sua conta.
Previdência privada vale a pena?
Vale quando o benefício fiscal ou a sucessão pesam mais que as taxas. Desde a Lei Complementar 227/2026, art. 150, III, o ITCMD não incide sobre o valor que vai para os beneficiários, seguindo uma decisão do STF.
| Costuma valer a pena | Costuma pesar contra |
|---|---|
| Declaração completa, com PGBL até 12% da renda | Carregamento e administração altos |
| Dinheiro parado por mais de 10 anos, na regressiva | Chance de precisar resgatar em poucos anos |
| Planejamento de herança, com beneficiários indicados | Reserva de emergência, que pede resgate rápido |
| Disciplina de aporte automático todo mês | Plano sem portabilidade para um fundo melhor |
O aporte que funciona é o que cabe no mês sem virar resgate antecipado depois. Para isso, ajuda saber o que sobra de verdade. O Pierre lê os extratos dos bancos conectados por Open Finance e mostra quanto entra e sai a cada mês, com acesso somente leitura. Veja como o Pierre funciona. A decisão de quanto aportar continua com você. Se ainda não sabe quanto gasta por mês, comece calculando o seu custo de vida.
Simulações com números ilustrativos. Rentabilidade passada não garante rentabilidade futura. Este conteúdo é educativo e não recomenda a compra de nenhum plano específico.