LCI e LCA: o que são, quanto rendem e como comparar ao CDB
LCI e LCA são isentas de IR para pessoa física, têm FGC e prazo mínimo de 6 meses. Veja a conta que mostra quando elas rendem mais que um CDB.
Resumo
- LCI e LCA são títulos de renda fixa emitidos por bancos, lastreados em crédito imobiliário e em crédito ao agronegócio.
- Para pessoa física, o rendimento das duas é isento de Imposto de Renda pela Lei 11.033/2004.
- O FGC garante até R$ 250 mil por CPF e instituição, e o prazo mínimo atual é de 6 meses.
- Para comparar com CDB, divida a taxa isenta por (1 menos o IR): 90% do CDI equivale a 109,09% em 12 meses.
- Com CDI de 13,65%, R$ 10 mil numa LCI a 90% do CDI rendem R$ 1.220,54 líquidos em 12 meses.
LCI e LCA são títulos de renda fixa emitidos por bancos para financiar o crédito imobiliário (LCI) e o agronegócio (LCA). Para pessoa física, o rendimento é isento de Imposto de Renda, há garantia do FGC até R$ 250 mil e o prazo mínimo é de 6 meses.
Com o CDI a 13,65% ao ano (B3, 14/10/2026), a isenção pesa na conta: uma LCI a 90% do CDI rende, em 12 meses, o mesmo que um CDB a 109,09% do CDI.
O que são LCI e LCA?
LCI significa Letra de Crédito Imobiliário, e LCA, Letra de Crédito do Agronegócio. Quem compra uma delas empresta dinheiro ao banco emissor, que usa o recurso para financiar imóveis ou a produção rural e devolve o valor com juros no vencimento. A LCI foi criada pela Lei 10.931/2004 e a LCA pela Lei 11.076/2004. As regras de prazo e de lastro ficam com o Conselho Monetário Nacional (CMN).
Qual a diferença entre LCI e LCA?
Para quem investe, LCI e LCA funcionam quase igual: mesma isenção, mesma garantia e mesmo prazo mínimo nas versões atreladas ao CDI ou prefixadas. A diferença está no lastro, o tipo de crédito que o banco precisa ter na carteira para emitir o título, e no prazo das versões corrigidas pela inflação.
| Ponto | LCI | LCA |
|---|---|---|
| Lastro | Financiamentos e empréstimos imobiliários | Crédito ao agronegócio |
| Lei de criação | Lei 10.931/2004 | Lei 11.076/2004 |
| Prazo mínimo (CDI ou prefixada) | 6 meses | 6 meses |
| Prazo mínimo (corrigida pela inflação) | 36 meses, com atualização mensal | 12 meses |
| Isenção de IR | Lei 11.033/2004, art. 3º, II | Lei 11.033/2004, art. 3º, IV |
| Garantia do FGC | Até R$ 250 mil | Até R$ 250 mil |
Desde fevereiro de 2024, o CMN também limita o que pode servir de lastro (Resolução CMN 5.119/2024). Na LCI, contam financiamentos para comprar, construir, produzir ou reformar imóveis e empréstimos a pessoas com garantia de imóvel residencial. Na LCA, ficaram de fora debêntures, certificados de recebíveis, créditos à exportação e adiantamentos de câmbio.
LCI e LCA pagam Imposto de Renda?
Não, para pessoa física. O art. 3º da Lei 11.033/2004 isenta, na fonte e na declaração anual, a remuneração da LCI (inciso II) e da LCA (inciso IV). A isenção é da pessoa física: empresas que aplicam nesses títulos não têm o benefício.
Em 11 de junho de 2025, a Medida Provisória 1.303 propôs retenção de 5% de IR sobre o rendimento de LCIs e LCAs. A MP perdeu a validade sem virar lei, e o texto da Lei 11.033 no Planalto traz a anotação "vigência encerrada". Em setembro de 2026, o fim da isenção voltou a aparecer nas discussões de ajuste fiscal, segundo reportagem do Seu Dinheiro.
O IOF, que pesa em resgates de renda fixa feitos nos primeiros 30 dias, também fica fora da conta: como LCI e LCA não podem ser resgatadas antes de 6 meses, esse prazo nunca é alcançado.
Qual o prazo mínimo de LCI e LCA?
Hoje, 6 meses para LCI e LCA atreladas ao CDI ou prefixadas. A regra vem da Resolução CMN 5.215, de maio de 2025, que reduziu esse prazo de 9 para 6 meses. Até fevereiro de 2024, uma LCA desse tipo podia vencer em 90 dias. Nos títulos corrigidos pela inflação, o mínimo é de 12 meses na LCA e de 36 meses na LCI.
Três regras do CMN acompanham esse prazo:
- o banco não pode recomprar nem resgatar o título antes do prazo mínimo, nem por meio de instituições ligadas a ele;
- na prorrogação, o prazo mínimo volta a contar a partir da nova data, regra em vigor desde agosto de 2025;
- na LCI, o prazo começa a contar no dia em que o investidor compra o título do banco emissor.
Passado o prazo mínimo, o resgate depende do contrato. Algumas emissões liberam saque diário a partir daí, outras só pagam no vencimento. Essa condição aparece na ficha do título, como liquidez ou carência.
LCI e LCA têm garantia do FGC?
Sim. O Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro. Se mais de um banco do mesmo investidor quebrar num período de 4 anos, o total pago fica limitado a R$ 1 milhão.
Em conta conjunta, o limite é dividido entre os titulares: com dois titulares, cada um fica com R$ 125 mil, segundo o FAQ do FGC. Para quem passa de R$ 250 mil em LCI e LCA, a garantia só alcança o excedente se o dinheiro estiver em emissores de conglomerados diferentes.
Quanto rende LCI e LCA hoje?
Depende da taxa contratada e do CDI, que anda colado na Selic. A Selic está em 13,75% ao ano desde 16 de setembro de 2026 (Banco Central) e o CDI, em 13,65%. Em setembro, o Seu Dinheiro mostrou que letras a 95% ou 100% do CDI ficaram raras nas prateleiras dos bancos, por isso a simulação abaixo usa 85% e 90%.
| Investimento de R$ 10 mil | 6 meses | 12 meses | 24 meses |
|---|---|---|---|
| LCI ou LCA a 85% do CDI | R$ 558,88 | R$ 1.149,00 | R$ 2.430,01 |
| LCI ou LCA a 90% do CDI | R$ 592,71 | R$ 1.220,54 | R$ 2.590,05 |
| CDB a 100% do CDI | R$ 528,54 | R$ 1.126,13 | R$ 2.478,87 |
| CDB a 111,11% do CDI | R$ 589,36 | R$ 1.260,33 | R$ 2.795,41 |
Rendimento líquido. CDI constante de 13,65% ao ano, com 126, 252 e 504 dias úteis. IR do CDB: 20% em 6 meses, 17,5% em 12 meses e 15% em 24 meses.
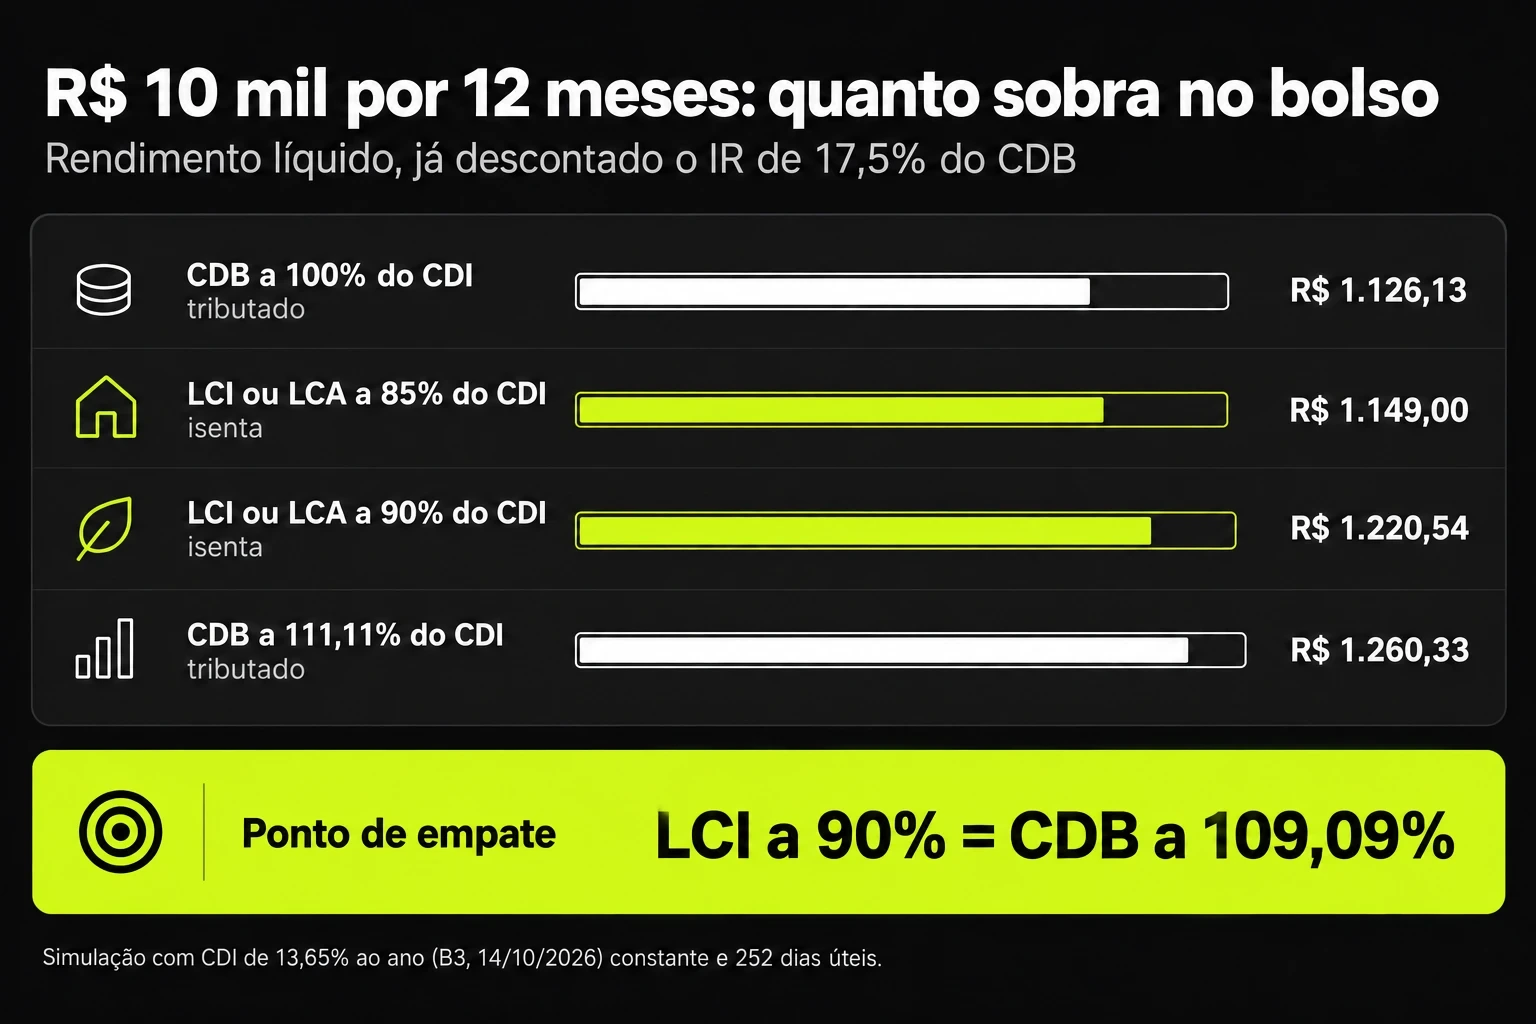
O prazo muda o resultado. Em 6 meses, a LCI a 90% do CDI fica à frente até do CDB a 111,11%, porque o IR do CDB ainda está em 20%. Em 24 meses, com a alíquota em 15%, o CDB a 100% do CDI já supera a LCI a 85%.
LCI, LCA ou CDB: qual rende mais?
Rende mais o que deixa o maior valor líquido no mesmo prazo. A forma rápida de comparar é converter a taxa da LCI ou LCA na taxa de CDB que empata com ela: divida o percentual isento por (1 menos a alíquota de IR do prazo).

| Taxa da LCI ou LCA | 181 a 360 dias (IR 20%) | 361 a 720 dias (IR 17,5%) | Acima de 720 dias (IR 15%) |
|---|---|---|---|
| 85% do CDI | 106,25% | 103,03% | 100,00% |
| 90% do CDI | 112,50% | 109,09% | 105,88% |
| 95% do CDI | 118,75% | 115,15% | 111,76% |
Taxa de CDB equivalente, em percentual do CDI. Alíquotas da tabela regressiva do art. 1º da Lei 11.033/2004. A faixa de até 180 dias (22,5%) fica de fora porque LCI e LCA não vencem antes de 6 meses.
Na prática, a tabela vira régua. O CDB mIAu do Pierre, por exemplo, paga 111,11% do CDI no prazo de 12 meses, acima dos 109,09% que empatam com uma LCI a 90%. No prazo de 6 meses, a taxa é de 106% do CDI, abaixo dos 112,50% que empatam com a mesma LCI.
A taxa não é o único critério. Um CDB pode ter liquidez diária, coisa que LCI e LCA não oferecem nos primeiros 6 meses. Quem precisa do dinheiro a qualquer momento também costuma olhar o Tesouro Selic, que é tributado mas pode ser vendido em qualquer dia útil.
Quais são as vantagens e desvantagens de LCI e LCA?
Como investir em LCI e LCA?
O caminho passa por banco ou corretora e leva cinco checagens:
- abrir conta no banco emissor ou numa corretora que distribua letras de vários bancos;
- comparar a taxa com a de um CDB do mesmo prazo, usando a conta de equivalência;
- escolher o vencimento pela data em que o dinheiro vai ser usado, já que não há resgate antes do prazo mínimo;
- conferir o emissor e quanto já está aplicado nele, para caber no limite de R$ 250 mil do FGC;
- ver o indexador: pós-fixado (CDI), prefixado ou IPCA mais juros, que tem prazo mínimo maior.
Cada indexador reage de um jeito aos juros. A letra pós-fixada acompanha o CDI e sobe ou desce junto com a Selic. A prefixada trava a taxa no dia da aplicação, o que favorece quem compra antes de uma queda dos juros e pesa contra quem compra antes de uma alta. A atrelada ao IPCA protege da inflação, mas exige prazo mínimo de 12 meses na LCA e de 36 meses na LCI.
Selic, CDI e taxas deste artigo são de outubro de 2026 e mudam a cada reunião do Copom.