Juros do cartão de crédito: quanto custam e como evitar
Juros do cartão de crédito: as taxas do rotativo e do parcelado, o teto que a lei impõe e quanto custa pagar só parte da fatura. Com simulação em reais.

Resumo
- O cartão cobra juros quando a fatura não é paga inteira: o que sobra vai para o rotativo ou para o parcelamento.
- Em agosto de 2026, o rotativo custou em média 15,18% ao mês, ou 444,89% ao ano, segundo o Banco Central.
- O rotativo só dura até a fatura seguinte; depois, o banco precisa oferecer parcelamento em condições melhores.
- Desde 2024, juros e encargos do rotativo e do parcelamento não podem passar de 100% do valor original da dívida.
- Pagar a fatura inteira evita os juros; se não der, parcelar ou levar a dívida para outro banco costuma sair mais barato.
Os juros do cartão de crédito são cobrados quando a fatura não é paga inteira no vencimento: o valor que fica em aberto vira um empréstimo, no rotativo ou no parcelamento da fatura.
Em agosto de 2026, a taxa média do rotativo para pessoa física foi de 444,89% ao ano, mais que o triplo da do cheque especial (136,41%), segundo o Banco Central.
Quanto são os juros do cartão de crédito hoje?
Na média, 15,18% ao mês no rotativo e 9,34% ao mês no parcelamento da fatura, segundo os dados de agosto de 2026 do Banco Central para pessoa física. Esses números são médias do mercado: a taxa do seu cartão está na fatura e pode ser bem diferente.
| Modalidade | Ao mês | Ao ano |
|---|---|---|
| Rotativo do cartão | 15,18% | 444,89% |
| Parcelamento da fatura | 9,34% | 192,08% |
| Cartão de crédito total | 5,85% | 97,77% |
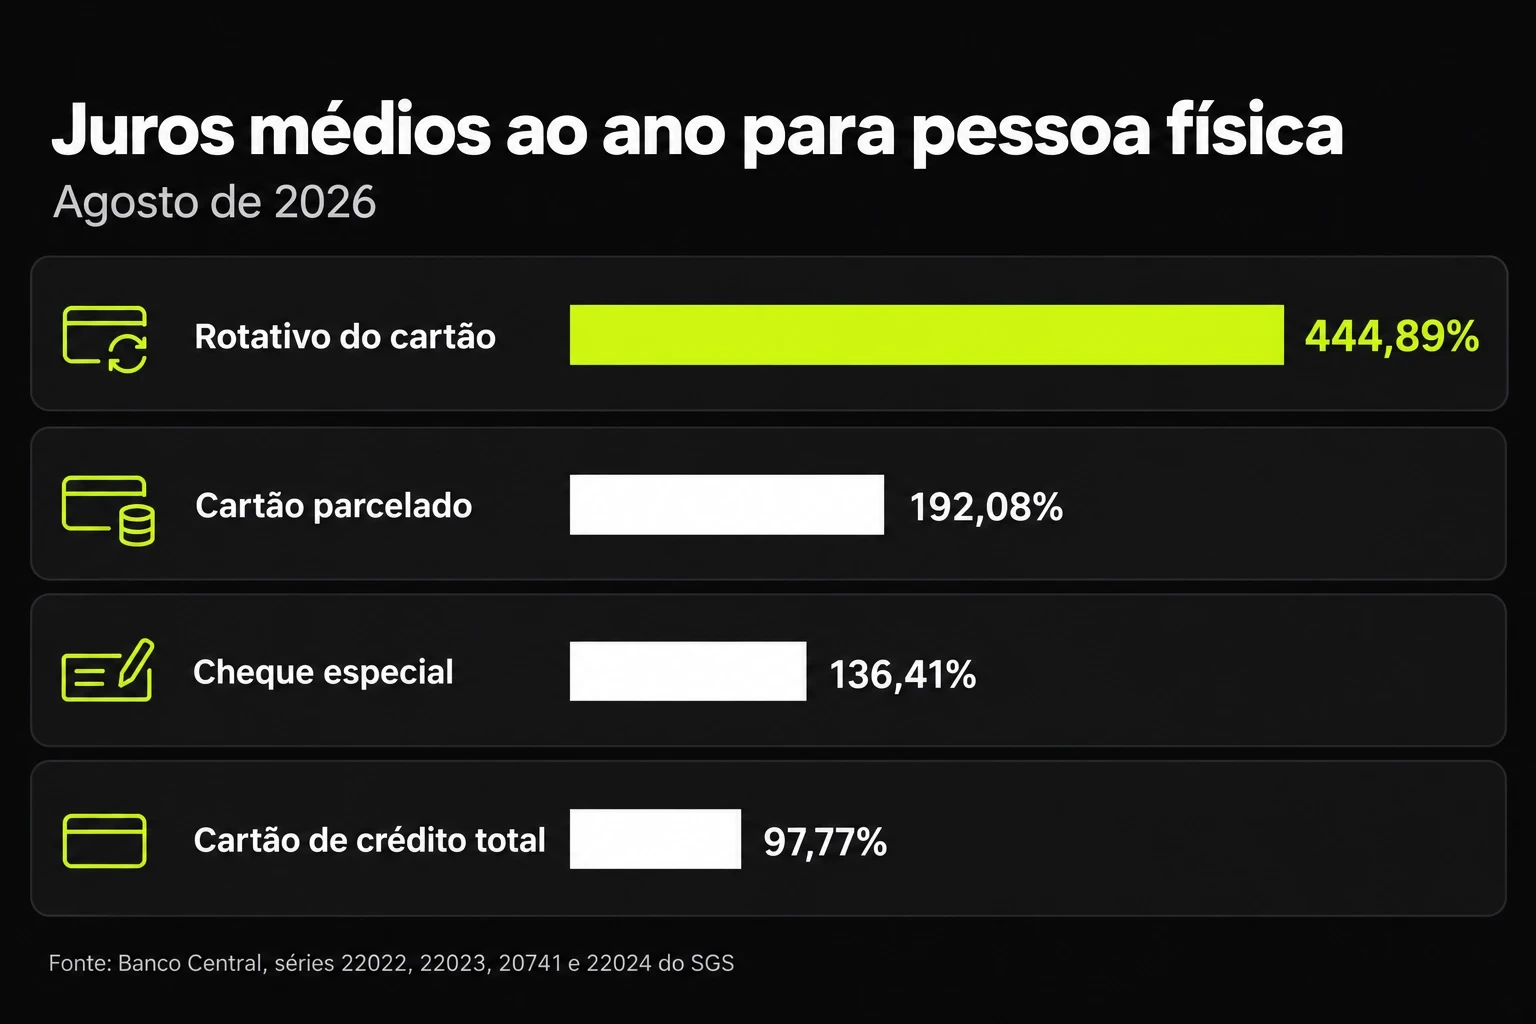
A linha "cartão total" mistura rotativo, parcelado e compras à vista, por isso fica mais baixa. Para comparar: no mesmo mês, o crédito pessoal não consignado custou em média 110,22% ao ano. A nota de estatísticas de crédito do Banco Central de setembro de 2026 traz a evolução mês a mês.
Os 444,89% ao ano assustam, mas são uma conta estatística: o Banco Central transforma a taxa do mês em taxa anual. Na prática, ninguém fica um ano no rotativo, porque a regra não deixa (veja abaixo). A taxa que manda no seu bolso é a mensal. A de cada banco aparece na consulta de taxas de juros por instituição do Banco Central.
Quando o cartão de crédito cobra juros?
Só quando sobra saldo em aberto depois do vencimento. Compra parcelada "sem juros" e fatura paga inteira não geram juros. O que muda o custo é o que você faz no dia do vencimento:
| Situação | O que acontece |
|---|---|
| Paga a fatura inteira | Sem juros |
| Paga entre o mínimo e o total | O restante entra no rotativo até a próxima fatura |
| Não paga ou atrasa | Rotativo, multa de até 2% e juros de mora do contrato |
| Parcela a fatura | Juros do parcelado em cada parcela |
| Parcela uma compra com juros | Juros embutidos nas parcelas da compra |
Como funciona o rotativo do cartão?
O rotativo financia o que você deixou de pagar até o vencimento da fatura seguinte, e só até ela. A regra é do art. 1º da Resolução CMN nº 4.549/2017. Se o saldo continuar em aberto, o banco pode oferecer um parcelamento, desde que em condições mais vantajosas que as do rotativo (art. 2º).
O rotativo parece um alívio no dia do vencimento. A conta chega no mês seguinte, com juros e IOF. Exemplo com a taxa média de agosto de 2026:

O IOF segue o Decreto nº 6.306/2007: para pessoa física, 0,0082% ao dia sobre o saldo (art. 7º) mais 0,38% fixos por operação (art. 7º, §15). No exemplo, são R$ 5,70 da parte fixa e R$ 3,69 de 30 dias da parte diária.
Existe limite para os juros do cartão de crédito?
Existe. Desde janeiro de 2024, o total de juros e encargos do rotativo e do parcelamento da fatura não pode passar do valor original da dívida. O teto vem do art. 28, §1º, da Lei nº 14.690/2023, e a Resolução CMN nº 5.112/2023 detalha o que entra na conta: juros, multa, juros de mora, tarifas e comissões.
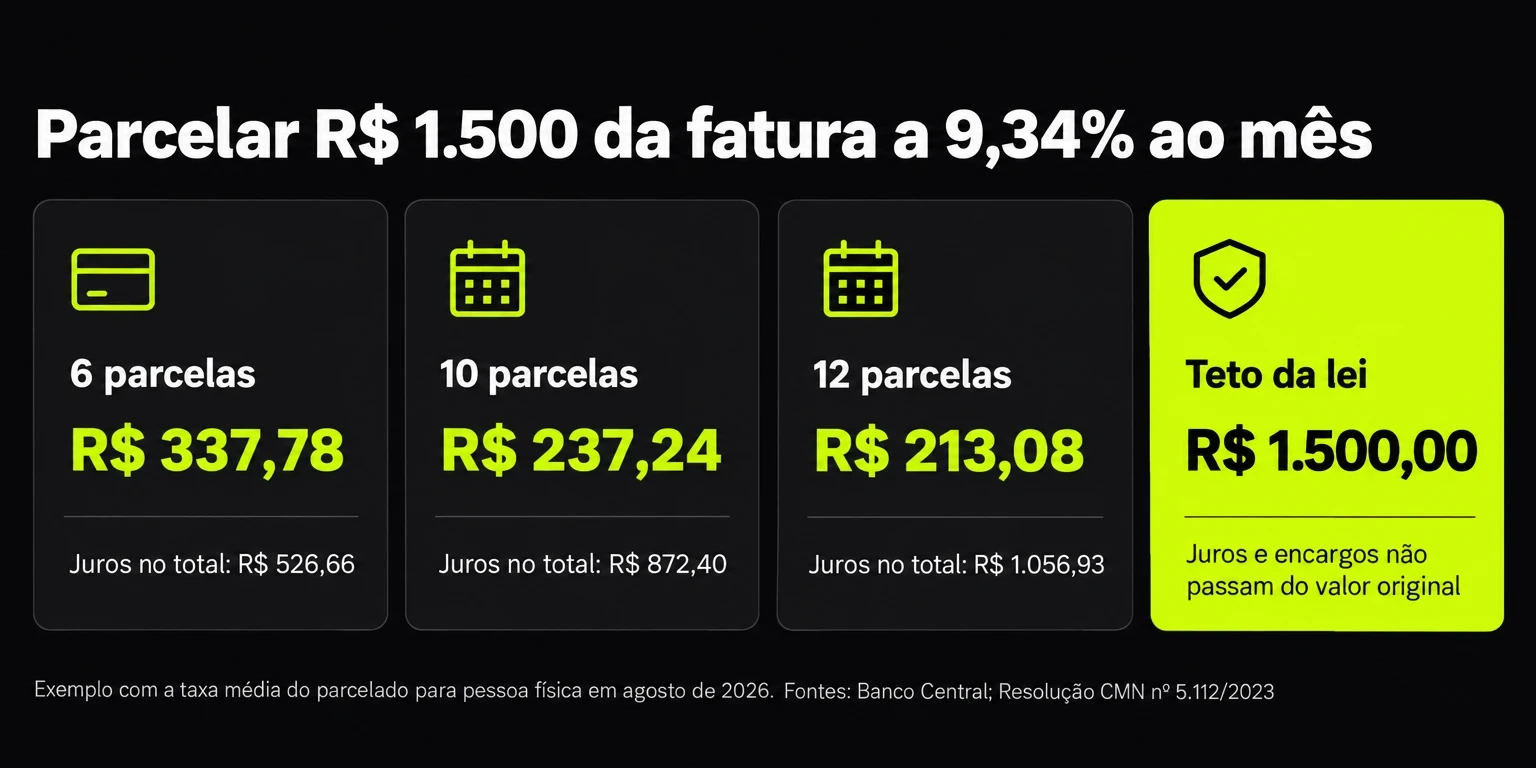
Na prática, uma dívida de R$ 1.500 pode custar no máximo R$ 1.500 em juros e encargos, ou R$ 3.000 no total. Sem o teto, R$ 1.500 a 15,18% ao mês por 12 meses virariam R$ 8.177,42.
| Regra | O que garante | Onde está |
|---|---|---|
| Teto de 100% | Juros e encargos até o valor original da dívida | Lei 14.690/2023, art. 28 |
| Transparência | Valor original e juros cobrados detalhados na fatura | Res. CMN 4.549, art. 2º-B |
| Renegociação | Pode ser pedida a qualquer momento, com o mesmo teto | Res. CMN 4.549, art. 2º-C |
| Rotativo curto | Só até a fatura seguinte | Res. CMN 4.549, art. 1º |
Quando o rotativo vira parcelamento, o valor original continua sendo o que entrou no rotativo, e a contagem começa no primeiro dia do rotativo. Trocar de modalidade não zera o teto.
É melhor parcelar a fatura ou ficar no rotativo?
Parcelar costuma sair mais barato: a taxa média do parcelado (9,34% ao mês) é quase a metade da do rotativo (15,18%), e o rotativo não pode passar da fatura seguinte. Quanto mais parcelas, menor a prestação e maior o total de juros:
| Parcelas | Valor da parcela | Juros no total |
|---|---|---|
| 6x | R$ 337,78 | R$ 526,66 |
| 10x | R$ 237,24 | R$ 872,40 |
| 12x | R$ 213,08 | R$ 1.056,93 |
A conta usa tabela Price com a taxa média do mercado e não inclui IOF. Antes de aceitar, compare a parcela com o que sobra no seu mês, e não com o limite do cartão. Se o banco oferecer crédito pessoal com taxa menor, a própria Resolução 4.549 permite trocar a dívida do cartão por outra modalidade mais vantajosa a qualquer momento antes da fatura seguinte.
Como calcular os juros do cartão de crédito?
Multiplique o saldo em aberto pela taxa mensal do seu cartão, que aparece na fatura. Para mais de um mês, os juros são compostos: o juro de um mês vira saldo no mês seguinte e também paga juros.
| O que você quer saber | Conta | Exemplo |
|---|---|---|
| Juros de 1 mês no rotativo | Saldo × taxa mensal | R$ 1.500 × 15,18% = R$ 227,70 |
| Saldo depois de n meses | Saldo × (1 + taxa)n | R$ 1.500 × 1,15182 = R$ 1.989,96 |
| Parcela de um parcelamento | Saldo × taxa ÷ [1 - (1 + taxa)-n] | R$ 1.500 a 9,34% em 6x = R$ 337,78 |
| IOF do rotativo | Saldo × 0,38% + saldo × 0,0082% × dias | R$ 5,70 + R$ 3,69 = R$ 9,39 |
A mesma fórmula da parcela serve para simular uma compra parcelada com juros. Exemplo ilustrativo: um produto de R$ 1.200 em 10x a 2,99% ao mês sai por 10 parcelas de R$ 140,60, ou R$ 1.406,05 no total. São R$ 206,05 de juros, que só aparecem quando você multiplica a parcela pelo número de meses.
Para não depender de conta de cabeça, peça ao banco o Custo Efetivo Total (CET) da operação: ele soma juros, IOF e tarifas numa taxa só, e é o número certo para comparar duas ofertas.
Dá para levar a dívida do cartão para outro banco?
Dá, pela portabilidade. A Resolução CMN nº 5.112/2023 incluiu o saldo devedor da fatura entre as dívidas que podem ser transferidas: o banco novo quita o saldo no banco atual e junta tudo numa única operação, com taxa e prazo próprios.
Se o banco atual quiser segurar o cliente, a contraproposta precisa ter pelo menos uma opção com o mesmo prazo da oferta do concorrente. É a forma mais direta de comparar as duas taxas lado a lado.
Como evitar os juros do cartão de crédito?
Pague a fatura inteira no vencimento. Quando não der, o caminho mais barato quase sempre segue esta ordem:
| Situação | O que fazer |
|---|---|
| Dá para pagar tudo | Pague o total, mesmo que sobre pouco no mês |
| Falta uma parte | Pague o máximo possível e peça o parcelamento antes da fatura seguinte |
| Dívida já parcelada e cara | Peça propostas de portabilidade e compare a taxa mensal |
| Fatura sempre maior que a renda | Corte o uso do cartão até a dívida acabar e reveja os gastos fixos |
| Vencimento longe do salário | Peça ao banco uma data de vencimento logo depois do dia do pagamento |
Nem todo rotativo nasce de falta de dinheiro: às vezes a fatura só venceu num dia em que ninguém lembrou dela. No Pierre, dá para criar um assistente que avisa 3 dias antes de qualquer conta vencer, por push, WhatsApp ou e-mail, nos planos Pro e Premium. O pagamento continua com você.
Para enxergar onde a fatura cresce antes do vencimento, veja como controlar os gastos do cartão de crédito.
O que fazer se o banco cobrar juros acima do permitido?
Some os juros e encargos de cada operação na fatura e compare com o valor original da dívida, que o banco é obrigado a informar. Se o total passar de 100%, peça a correção ao SAC e, sem resposta, à ouvidoria do banco.
Sem solução, registre a reclamação no Banco Central ou no consumidor.gov.br, com as faturas e os protocolos de atendimento. Guarde tudo: o detalhamento da fatura é a prova de quanto foi cobrado.