Como economizar dinheiro: 10 formas de gastar menos por mês
Veja onde o dinheiro escapa sem aviso, quais cortes rendem mais e como guardar todo mês, mesmo ganhando pouco. Com a conta do desafio 52 semanas.
Resumo
- Economizar começa pelos gastos que se repetem: juros, tarifas, assinaturas e as três contas maiores do mês.
- Em agosto de 2026, o rotativo do cartão cobrava 15,18% ao mês, segundo o Banco Central. Quitar vem antes de cortar.
- Moradia, transporte e alimentação somam 72,2% do consumo das famílias, segundo o IBGE. É ali que um corte pesa mais.
- Guarde no dia em que o salário cai, antes de gastar. Começar com 5% da renda já cria o hábito.
- O desafio 52 semanas junta R$ 1.378 em um ano. Deixe o dinheiro separado da conta corrente, numa aplicação com resgate fácil.
Para economizar dinheiro, comece pelos gastos que voltam todo mês: juros de dívida, tarifas do banco, assinaturas e as três contas que mais pesam no orçamento. Os gastos pequenos do dia a dia vêm depois, porque cortam menos.
Segundo a Pesquisa de Orçamentos Familiares do IBGE, moradia, transporte e alimentação levam 72,2% dos gastos de consumo das famílias brasileiras.
| Dica | Onde mexe | Esforço |
|---|---|---|
| 1. Quite primeiro a dívida com juros mais altos | Juros | Médio |
| 2. Troque o pacote de tarifas pelos serviços gratuitos | Banco | Baixo |
| 3. Cancele as assinaturas que ninguém usa | Gastos recorrentes | Baixo |
| 4. Renegocie internet, celular e seguros | Contas fixas | Médio |
| 5. Revise moradia, transporte e mercado | Os maiores gastos | Alto |
| 6. Confira se tem direito à tarifa social de energia | Conta de luz | Baixo |
| 7. Guarde no dia do salário, antes de gastar | Hábito | Baixo |
| 8. Defina um teto por categoria | Orçamento | Médio |
| 9. Comece pelo desafio 52 semanas | Hábito | Baixo |
| 10. Deixe o dinheiro guardado rendendo | Reserva | Baixo |
Por que começar pelos juros, e não pelos gastos pequenos?
Porque nenhum corte no dia a dia compete com o juro de uma dívida cara. Em agosto de 2026, o rotativo do cartão cobrava em média 15,18% ao mês e o cheque especial, 7,43% ao mês, segundo as estatísticas de juros do Banco Central.
Na prática, R$ 2.000 parados no rotativo custam cerca de R$ 303,60 de juros em um único mês. No cheque especial, o mesmo valor custa R$ 148,60. É mais do que a maioria das pessoas consegue economizar cortando lazer, e o juro volta no mês seguinte sobre um saldo maior.
Para evitar que a fatura volte a crescer, o passo seguinte é controlar os gastos do cartão de crédito antes do fechamento.
Quais tarifas bancárias dá para cortar?
Para quem usa a conta para o básico, a tarifa mensal pode sumir. A Resolução CMN 3.919/2010 proíbe o banco de cobrar pelos serviços essenciais de pessoa física, e quem usa pouco o caixa costuma pagar um pacote mensal por serviços que já teria de graça.
Peça ao banco para trocar o pacote pelos serviços essenciais. Um pacote de R$ 35 por mês, valor usado aqui só como exemplo, custa R$ 420 por ano. A tarifa cobrada aparece no extrato com nomes como "cesta", "pacote" ou "tarifa mensal".
Como achar assinaturas e cobranças esquecidas?
Abra os extratos e as faturas dos últimos 3 meses e marque toda cobrança que se repete com o mesmo valor. Assinatura esquecida quase nunca é cara sozinha: ela se esconde entre outras cobranças pequenas e passa despercebida justamente por isso.
Faça a conta em ano, não em mês. Três assinaturas de R$ 29,90 parecem pouco, mas somam R$ 89,70 por mês e R$ 1.076,40 em 12 meses. Antes de cancelar, confira se alguma vem embutida no plano do celular ou do cartão, porque às vezes você paga duas vezes pelo mesmo serviço. Se a dificuldade é saber para onde o dinheiro vai, comece por descobrir onde você está gastando.
As contas fixas entram na mesma revisão. Internet, plano de celular e seguros costumam ficar mais caros a cada renovação automática. Ligue antes do reajuste, diga quanto a concorrência cobra e peça o mesmo valor. Quando existe oferta de retenção, ela costuma aparecer só para quem pede.
Onde dá para economizar mais dinheiro?
Nos três maiores gastos da casa: moradia, transporte e alimentação. Um corte de 10% no aluguel economiza mais do que abrir mão de quase qualquer gasto pequeno, porque a base é muito maior.

| Gasto | Peso no consumo | Onde mexer |
|---|---|---|
| Habitação | 36,6% | Negociar o aluguel no reajuste, revisar condomínio, luz, água e gás |
| Transporte | 18,1% | Comparar o custo do carro com transporte público ou aplicativo por mês |
| Alimentação | 17,5% | Lista de compras, preço por quilo, menos refeições fora de casa |
Na alimentação, o detalhe que costuma passar batido é a comida fora de casa: nas cidades, ela responde por 33,9% de tudo o que as famílias gastam com alimentação, segundo a mesma pesquisa. No mercado, compare o preço por quilo ou por litro que vem na etiqueta, porque a embalagem maior nem sempre sai mais barata.
No transporte, quem tem carro paga bem mais do que o combustível. Seguro, IPVA, licenciamento, manutenção e estacionamento entram na conta. Some tudo o que o carro custou em 12 meses e divida por 12 antes de comparar com o gasto mensal de transporte público ou aplicativo.
Para saber quanto cada um desses gastos pesa no seu mês, vale calcular o seu custo de vida com os números reais dos últimos meses.
Como economizar dinheiro ganhando pouco?
Comece pelo que não exige sobra: tarifas zeradas, dívida cara renegociada e os benefícios a que você tem direito. Para quem ganha pouco, a margem é menor porque o essencial já ocupa quase tudo. Na POF, as famílias com renda de até 2 salários mínimos destinavam 61,2% das despesas a alimentação e habitação.
Na conta de luz, a Tarifa Social de Energia Elétrica zera a cobrança dos primeiros 80 kWh do mês para famílias inscritas no CadÚnico com renda de até meio salário mínimo por pessoa e para quem recebe o BPC. Desde janeiro de 2026, famílias do CadÚnico com renda entre meio e um salário mínimo por pessoa podem ter o Desconto Social, explica o Ministério de Minas e Energia. O benefício aparece na própria conta de luz, e o cadastro no CRAS precisa estar atualizado, com a conta em nome de alguém da família.
Para guardar, troque a porcentagem por um valor fixo e pequeno, como R$ 50 por mês. O valor importa menos que a repetição: quando uma parcela termina ou uma conta diminui, o dinheiro liberado vai direto para a reserva.
Dinheiro extra segue a mesma regra. Quando cair o 13º salário, a restituição do Imposto de Renda ou um bico, separe a parte da meta no mesmo dia, antes que ele vire gasto do mês.
Como guardar dinheiro todo mês sem depender da sobra?
Transfira o valor da meta no dia em que o salário cai, antes de qualquer outro gasto. Guardar o que sobra no fim do mês raramente funciona, porque o gasto se ajusta ao saldo disponível.
| Renda líquida | 5% por mês | 10% por mês | 10% em 12 meses |
|---|---|---|---|
| R$ 2.000 | R$ 100 | R$ 200 | R$ 2.400 |
| R$ 3.000 | R$ 150 | R$ 300 | R$ 3.600 |
| R$ 5.000 | R$ 250 | R$ 500 | R$ 6.000 |
Depois, defina um teto para as categorias que mais variam, como mercado, transporte e lazer. A regra 50 30 20 é um bom ponto de partida para dividir a renda. O teto só funciona se você souber que ele estourou antes do fim do mês, não depois. No Pierre, o assistente Megamen acompanha os bancos conectados e avisa quando você passa do limite de gastos que definiu. A decisão do que cortar continua sua.
Como funciona o desafio 52 semanas?
Você guarda R$ 1 na primeira semana, R$ 2 na segunda e assim por diante, até R$ 52 na última. No fim do ano, o total chega a R$ 1.378, sem contar rendimento.
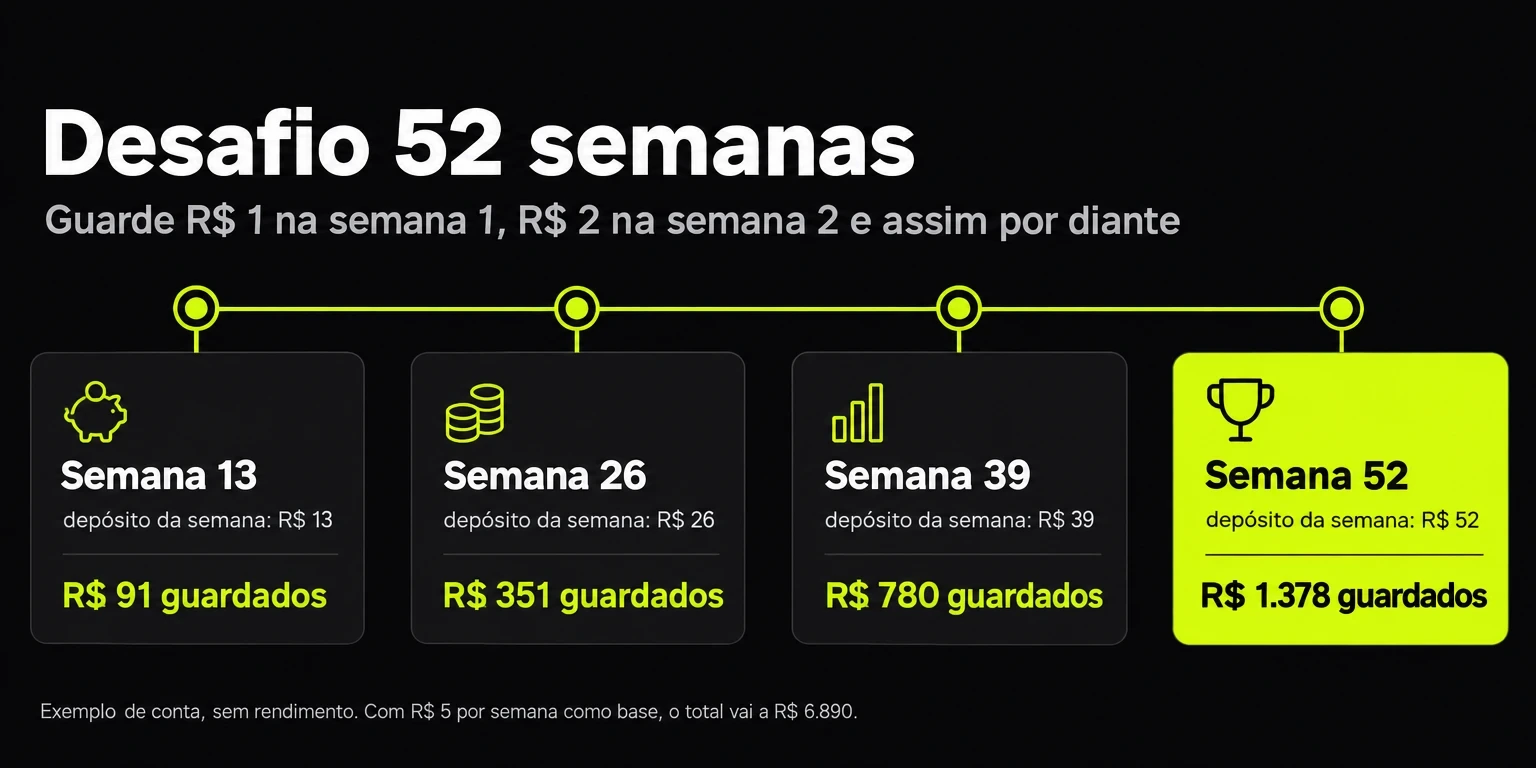
O ponto fraco do desafio é o fim: as maiores parcelas caem em dezembro, quando o mês já é caro. As 4 últimas semanas pedem R$ 202 de uma vez. Se isso pesa, inverta a ordem e comece pelos R$ 52, deixando as parcelas pequenas para o fim do ano. Com R$ 5 como base, guardando de R$ 5 a R$ 260, o total chega a R$ 6.890.
Onde deixar o dinheiro que você economizou?
Fora da conta corrente, numa aplicação de baixo risco que permita resgatar no mesmo dia. Dinheiro guardado junto do saldo do dia a dia costuma ser gasto, e numa conta corrente comum ele não rende.
Para a reserva, as opções mais comuns são o CDB com liquidez diária, o Tesouro Selic e a poupança. Compare pelo rendimento líquido, já descontado o Imposto de Renda: a poupança é isenta, o CDB e o Tesouro Selic não. CDB e poupança têm a proteção do FGC, Fundo Garantidor de Créditos, que cobre até R$ 250 mil por CPF e por instituição. Rentabilidade passada não garante rentabilidade futura.
Se a economia faz parte de uma arrumação maior, o guia de como organizar a vida financeira mostra a ordem completa, da lista de dívidas à reserva de emergência.