Como sair das dívidas: plano em 5 passos para quitar tudo
Veja como sair das dívidas mesmo ganhando pouco: qual pagar primeiro, quando trocar dívida cara por barata e um exemplo de quanto tempo leva para quitar tudo.
Resumo
- Para sair das dívidas, liste todas com saldo e juros, pare de aumentar a mais cara e defina um valor fixo por mês.
- Pague primeiro contas essenciais e dívidas com garantia; depois, a de maior juro, como o rotativo do cartão.
- O método avalanche economiza mais juros; a bola de neve quita a primeira dívida mais cedo.
- Trocar rotativo e cheque especial por consignado ou portabilidade reduz os juros, desde que o crédito antigo pare.
- Se a renda não cobre o básico, a lei do superendividamento permite repactuar tudo preservando R$ 600 por mês.
Para sair das dívidas, você lista todas elas com saldo e juros, para de aumentar a mais cara, define um valor fixo que cabe no mês e paga primeiro a de maior juro. Quando possível, troca dívida cara por uma mais barata.
Em setembro de 2026, 81,7% das famílias brasileiras tinham dívidas a vencer e 29,6% estavam com alguma conta em atraso, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da CNC. O tempo médio de atraso chegou a 65,3 dias, o maior desde novembro de 2024.
Como sair das dívidas passo a passo?
O plano tem cinco etapas. Pular a primeira é o erro mais comum: sem saber quanto deve e a que juro, qualquer escolha de ordem vira chute.
1. Liste todas as dívidas
Anote credor, saldo, juro ao mês, parcela mínima e vencimento de cada uma. O juro aparece na fatura, no contrato ou no app do banco. Para não esquecer empréstimos antigos, o Registrato do Banco Central mostra de graça todas as dívidas com bancos e financeiras.
2. Pare de aumentar a dívida mais cara
Se a fatura do cartão está entrando no rotativo ou a conta vive no cheque especial, o primeiro objetivo é parar esse crescimento, mesmo antes de quitar qualquer coisa.
3. Defina quanto sobra por mês
Some a renda, tire os gastos essenciais (moradia, comida, transporte, contas da casa) e veja o que sobra. Esse é o valor que vai para as dívidas todo mês. Se não sabe para onde o dinheiro está indo, comece descobrindo onde você está gastando.
4. Escolha a ordem de pagamento
Pague o mínimo de todas e coloque o restante em uma dívida por vez. A ordem mais barata é a do maior juro para o menor, explicada nas próximas seções.
5. Negocie e troque o que der
Peça desconto para quitar à vista ou parcelar com juro menor, e compare com a portabilidade para outro banco. Cada ponto de juro a menos encurta o prazo do plano.
Qual dívida pagar primeiro?
Antes de olhar os juros, garanta duas coisas: as contas que cortam serviço essencial (luz, água, gás) e as dívidas com um bem como garantia, como o financiamento do carro ou da casa. Atrasar essas pode custar o serviço ou o próprio bem.
Depois disso, a regra é simples: pague primeiro a dívida com maior juro. A diferença entre as modalidades é grande, como mostram as medianas das taxas que os bancos informam ao Banco Central, compiladas pelo Creditoscópio para a primeira semana de setembro de 2026:

Uma dívida de R$ 1.500 no rotativo, a 15,86% ao mês, gera R$ 237,90 de juros em um único mês. Desde janeiro de 2024, juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor original da dívida, segundo o Banco Central: uma dívida de R$ 100 chega no máximo a R$ 200. Ainda assim, dobrar é caro, e esse teto não vale para cheque especial nem crédito pessoal.
Avalanche ou bola de neve: qual método escolher?
Os dois métodos começam igual: pagar o mínimo de todas as dívidas. A diferença está em onde colocar o dinheiro que sobra.
- Avalanche: o extra vai para a dívida de maior juro. É o caminho que paga menos juros no total.
- Bola de neve: o extra vai para a dívida de menor saldo. Custa um pouco mais, mas a primeira dívida some antes, o que ajuda quem precisa ver resultado para continuar.
Veja um exemplo com R$ 5.600 em três dívidas e R$ 600 por mês para pagar, com juros calculados sobre o saldo de cada mês:
| Dívida | Saldo | Juro ao mês | Parcela mínima |
|---|---|---|---|
| Cartão parcelado | R$ 2.000 | 8,60% | R$ 150 |
| Crédito pessoal | R$ 3.000 | 5,90% | R$ 200 |
| Carnê de loja | R$ 600 | 3,00% | R$ 100 |
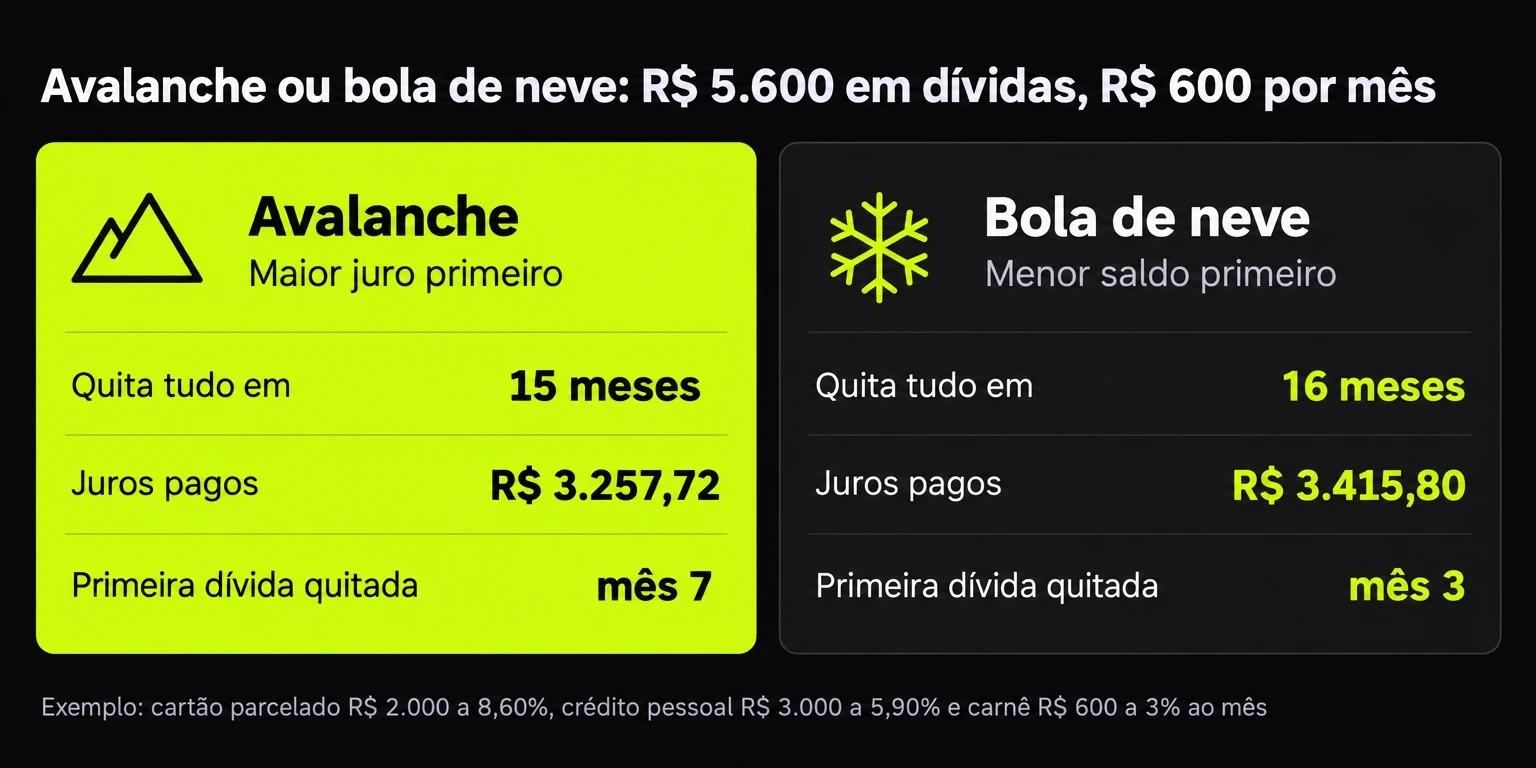
Pela avalanche, tudo é quitado em 15 meses, com R$ 3.257,72 de juros. Pela bola de neve, são 16 meses e R$ 3.415,80, ou seja, R$ 158,08 a mais. Em compensação, a bola de neve elimina o carnê já no terceiro mês, contra o sétimo na avalanche.
Os dois planos dependem de os mesmos R$ 600 continuarem sobrando todo mês. No Pierre, o assistente Megamen avisa quando você passa do limite de gastos que definiu. Com o limite um pouco abaixo do que a renda permite, o aviso chega enquanto ainda dá para segurar o resto do mês.
Como sair das dívidas ganhando pouco ou sem dinheiro?
Com renda apertada, o plano é o mesmo, só que com um valor menor e mais negociação. Três caminhos ajudam:
- Negocie pela sobra, não pelo total: diga ao credor quanto você consegue pagar por mês. Acordo que não cabe vira atraso de novo.
- Use canais gratuitos: o consumidor.gov.br e o Procon da sua cidade intermediam a conversa com bancos e lojas sem custo.
- Peça a repactuação por superendividamento: quando pagar tudo compromete o básico, o Código de Defesa do Consumidor permite renegociar todas as dívidas de consumo de uma vez, em até 5 anos, preservando o mínimo existencial de R$ 600 por mês.
Se a sobra do mês for zero, o primeiro passo é abrir espaço: revisar assinaturas, renegociar planos de celular e internet e adiar compras parceladas novas. Mesmo R$ 50 por mês já permitem começar pela dívida de maior juro.
Se o problema também é o nome negativado, o passo a passo de como limpar o nome mostra onde consultar e quanto tempo o registro leva para sair depois do pagamento.
Vale pegar empréstimo para sair das dívidas?
Vale quando o empréstimo novo tem juro bem menor que o da dívida que ele quita e o crédito antigo para de ser usado. Veja o custo de um mês de juros para R$ 2.300 (R$ 1.500 no rotativo e R$ 800 no cheque especial), usando as medianas de setembro de 2026:
| Onde está a dívida | Juros em um mês |
|---|---|
| Rotativo (R$ 1.500) + cheque especial (R$ 800) | R$ 302,30 |
| Consignado privado (R$ 2.300 a 3,32%) | R$ 76,36 |
| Consignado INSS (R$ 2.300 a 1,79%) | R$ 41,17 |
A troca pelo consignado privado reduz os juros do primeiro mês em R$ 225,94. Ela só funciona se o cartão e o cheque especial não voltarem a ser usados; senão, você passa a ter duas dívidas no lugar de uma.
Outra opção é a portabilidade de crédito: você leva um empréstimo que já tem para outro banco com juro menor. O banco novo quita o antigo, e os custos da transferência não podem ser repassados a você. Antes de aceitar qualquer proposta, compare o Custo Efetivo Total (CET), que inclui juros, tarifas e seguros.
Como sair das dívidas do cartão de crédito?
Se a fatura não cabe, evite pagar só o mínimo mês após mês: o saldo restante entra no rotativo, a modalidade mais cara do mercado. Parcelar a fatura costuma ter juro menor, e uma renegociação com o banco ou um empréstimo mais barato podem reduzir ainda mais.
Enquanto quita, use o cartão só para o que você já consegue pagar à vista na próxima fatura. Para entender o peso de cada opção, veja como funcionam os juros do cartão de crédito e algumas formas de controlar os gastos do cartão.
Como montar uma planilha para sair das dívidas?
A planilha precisa de poucas colunas, e cada linha é uma dívida. Ordene pela coluna de juros, da maior para a menor, e atualize o saldo uma vez por mês.
| Coluna | O que anotar |
|---|---|
| Credor | Banco, loja ou empresa |
| Saldo atual | Valor para quitar hoje, pedido ao credor |
| Juro ao mês | Taxa do contrato ou da fatura |
| Parcela mínima | O que precisa ser pago para não atrasar |
| Vencimento | Dia do mês |
| Pagamento extra | Quanto da sobra vai para esta dívida |
Uma linha de total no fim mostra quanto falta e, mês a mês, quanto o saldo caiu. Ver esse número diminuir é parte do que mantém o plano de pé.
Quanto tempo leva para sair das dívidas?
O prazo depende de três números: o total devido, os juros e o valor pago por mês. No exemplo acima, R$ 5.600 com R$ 600 por mês levam 15 meses. Com R$ 500 por mês, o prazo sobe para 22 meses e os juros para R$ 4.997,65, porque o saldo fica mais tempo rendendo juros para o credor.
Por isso, qualquer dinheiro extra, como 13º salário, restituição do Imposto de Renda ou a venda de algo parado, encurta o plano quando vai direto para a dívida de maior juro.
Como não voltar a se endividar?
Quando a última dívida acabar, mantenha o valor que ia para ela separado todo mês, agora para uma reserva. Uma reserva pequena já evita que um conserto ou uma consulta voltem para o cartão.
Para dividir a renda entre gastos, desejos e reserva, a regra 50-30-20 é um ponto de partida. E, para achar espaço no orçamento sem cortar o que importa, veja formas de economizar dinheiro no dia a dia.