Cartão clonado: o que fazer, quem paga o prejuízo e como contestar
Cartão clonado? Veja o que fazer na ordem certa, quem paga o prejuízo segundo a lei, como contestar a compra e onde reclamar se o banco negar.
Resumo
- Bloqueie o cartão no app do banco assim que notar uma compra estranha, antes de qualquer outra providência.
- Conteste cada compra que não fez, com data, valor e loja, e guarde o número de protocolo.
- Pela Súmula 479 do STJ, o banco responde por fraude de terceiros, salvo quando o cliente entregou senha ao golpista.
- Registre boletim de ocorrência online: cartão clonado é crime, com pena de até 8 anos na fraude eletrônica.
- Se o banco negar, a ouvidoria tem 10 dias úteis para responder; depois vêm Banco Central, Procon e Juizado Especial.
Cartão clonado pede três atitudes, nessa ordem: bloquear o cartão no app do banco, contestar cada compra que você não fez e registrar boletim de ocorrência. Pela lei e pela jurisprudência do Superior Tribunal de Justiça (STJ), o prejuízo de uma fraude de terceiros é do banco, não seu.
O problema é comum. No Relatório de Identidade e Fraude 2025 da Serasa Experian, o uso indevido de cartão de crédito foi a fraude mais citada, por 47,9% das vítimas.
O que fazer quando o cartão é clonado?
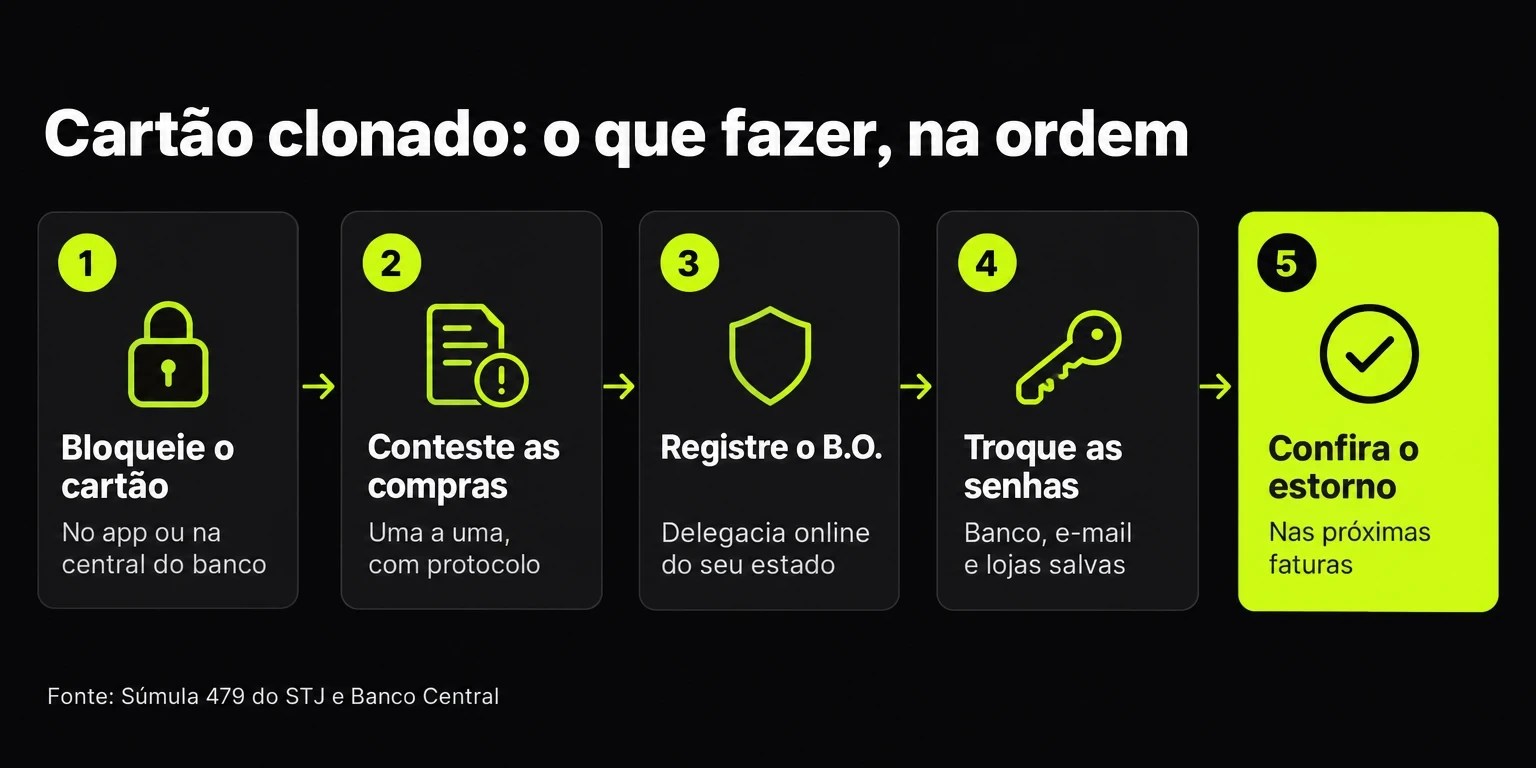
Bloqueie primeiro e investigue depois. Cada minuto com o cartão ativo é uma janela para mais uma compra.
| Passo | O que fazer | Por quê |
|---|---|---|
| 1. Bloquear | Bloqueie no app ou ligue para a central impressa no verso do cartão | Corta novas compras e gera o primeiro registro da fraude |
| 2. Contestar | Liste cada compra que não reconhece, com data, valor e nome da loja | O banco analisa compra por compra, não a fatura inteira |
| 3. Registrar o B.O. | Faça o boletim de ocorrência na delegacia online do seu estado | Reforça a contestação e alimenta a investigação |
| 4. Trocar senhas | Troque senha do banco, do e-mail e de lojas com cartão salvo | Se o dado vazou de uma conta, o golpista pode voltar |
| 5. Conferir o estorno | Acompanhe as próximas faturas até o crédito aparecer | Estorno pode cair em outro ciclo, com outro nome |
Peça o número de protocolo em cada contato e anote data e hora. Na hora de reclamar mais acima, quem tem protocolo tem prova.
Como saber se meu cartão foi clonado?
O sinal mais claro é uma compra que você não reconhece na fatura ou no aviso do app. Fraude costuma começar pequena: uma cobrança de poucos reais testa se o cartão funciona antes das compras maiores.
Antes de contestar, confira se o nome estranho não é de uma compra sua. Muitas lojas aparecem na fatura com a razão social ou o nome do intermediador de pagamento, que não lembra em nada a marca.
Quem paga o prejuízo do cartão clonado?
Quem paga é o banco, na maior parte dos casos. A Súmula 479 do STJ diz que as instituições financeiras respondem objetivamente pelos danos causados por fraudes e delitos de terceiros nas operações bancárias. Objetivamente quer dizer que você não precisa provar que o banco errou: a fraude faz parte do risco do negócio dele.
O Código de Defesa do Consumidor (CDC) vai na mesma linha. O artigo 14 responsabiliza o fornecedor por defeito no serviço, e o artigo 42 prevê devolução em dobro do que o consumidor pagou por cobrança indevida, salvo engano justificável.
| Situação | Quem costuma arcar | O que pesa |
|---|---|---|
| Clonagem na maquininha ou dados vazados de loja | Banco | Fraude de terceiro, sem participação do cliente |
| Compras online com o número do cartão | Banco | O cliente não autorizou e não entregou senha |
| Senha ou código entregue em ligação falsa | Disputa caso a caso | Há decisões do STJ que afastam a súmula quando o cliente fez a operação |
| Cartão emprestado a alguém de confiança | Cliente | Não é fraude de terceiro desconhecido |
Se você já pagou a fatura com a compra fraudada, o pedido é de ressarcimento com correção. A devolução em dobro do artigo 42 costuma depender de acordo, Procon ou Justiça.
Como contestar uma compra no cartão?
Conteste pelo canal do banco, compra por compra, e peça confirmação por escrito. Um pedido completo tem:
A fatura costuma vencer antes da resposta. Se o banco não confirmar a suspensão por escrito, pague o total e espere o estorno: deixar a compra contestada em aberto pode jogar o saldo no rotativo, com os juros mais altos do cartão.
E se o banco negar o estorno?
Suba um degrau por vez e leve os protocolos anteriores. Cada instância olha o que a anterior fez.
| Onde reclamar | Prazo ou regra | Como funciona |
|---|---|---|
| Ouvidoria do banco | Até 10 dias úteis, prorrogáveis uma vez | Segunda instância dentro do banco (Resolução CMN 4.860/2020) |
| Banco Central | Banco responde em até 10 dias úteis | Registro pela internet ou no 145 (gov.br); o BC não decide o caso individual |
| Consumidor.gov.br | Resposta da empresa pela plataforma | Serviço público de mediação pela internet (consumidor.gov.br) |
| Procon | Mediação gratuita | Pode notificar o banco e aplicar multa |
| Juizado Especial Cível | Sem advogado até 20 salários mínimos | Causas de até 40 salários mínimos (Lei 9.099/1995) |

A reclamação no Banco Central não devolve dinheiro por si só, mas entra no ranking de reclamações e na fiscalização. Para recuperar o valor, Procon e Juizado são os caminhos com poder de decisão.
Cartão de débito clonado: o que muda?
Os direitos são os mesmos, mas o dinheiro some antes. No crédito, a compra fraudada fica parada na fatura até o vencimento; no débito, ela sai da conta no mesmo minuto e pode levar junto o dinheiro do aluguel.
| Crédito | Débito | |
|---|---|---|
| Quando o dinheiro sai | No vencimento da fatura | Na hora da compra |
| Folga para contestar | Até a fatura vencer, em geral | Nenhuma: o saldo já caiu |
| Como volta | Estorno na fatura | Crédito na conta |
| Efeito colateral | Limite ocupado | Contas e débitos automáticos podem falhar |
No débito, avise também quem tem débito automático na sua conta se o saldo não cobrir: o banco que estornar a fraude não desfaz sozinho a multa de uma conta que deixou de ser paga.
Cartão roubado ou perdido é diferente de clonado?
É, e a diferença está em quem estava com o cartão. Na clonagem, o cartão continua com você e alguém copiou os dados. No roubo ou na perda, o cartão físico saiu da sua mão, e compras por aproximação podem acontecer sem senha até o limite definido pelo banco.
Nos dois casos, o bloqueio imediato é o que conta. Os contratos de cartão costumam deixar com o banco as compras feitas depois da comunicação, então o horário do protocolo vira a linha que separa o que é seu do que não é.
Precisa fazer boletim de ocorrência?
Faça. O B.O. não é exigido por lei para contestar, mas muitos bancos pedem, e ele vira prova se o caso chegar ao Juizado. A maioria dos estados aceita o registro pela delegacia online, sem sair de casa.
Clonar cartão é crime. A Lei 12.737/2012 equiparou o cartão de crédito ou débito a documento particular, com pena de 1 a 5 anos de reclusão para a falsificação. Quando o golpe usa dados obtidos por mensagem, ligação ou site falso, a fraude eletrônica criada pela Lei 14.155/2021 prevê de 4 a 8 anos.
Tem como saber quem clonou meu cartão?
Quase nunca pelo lado do cliente. O nome na fatura é o da loja ou do intermediador que recebeu o pagamento, não o de quem usou o cartão. Quem rastreia é a polícia, com o B.O., e o banco, que tem os registros da transação.
O que você pode fazer é pensar onde usou o cartão nos últimos dias: uma loja online nova, um posto, um link de pagamento recebido por mensagem. Essa lista ajuda a delegacia e evita repetir o erro. Os golpes mais comuns também ajudam a entender por onde o dado escapou. Na pesquisa Radar Febraban de março de 2025, clonagem de cartão ou troca de cartões foi o golpe mais citado, por 40% dos entrevistados, à frente do falso conhecido no WhatsApp (28%) e da falsa central (26%).
Como evitar que o cartão seja clonado de novo?
Use o cartão virtual nas compras online e ligue o aviso de cada compra no app. São as duas medidas que mais encurtam o tempo entre a fraude e o bloqueio.
Compra de teste raramente aparece sozinha: ela se esconde entre dezenas de cobranças, às vezes em cartões de bancos diferentes. Com os bancos conectados via Open Finance, o Pierre junta as faturas num lugar só e os assistentes avisam quando um gasto foge do padrão ou aparece duplicado. A contestação continua com o banco.
Para manter o olho na fatura todo mês, veja como controlar os gastos do cartão de crédito e descobrir onde está gastando.
Este conteúdo é informativo e não substitui orientação jurídica. Última revisão: outubro de 2026.
Perguntas frequentes