Cartão com cashback: os melhores de 2026 comparados
Compare 10 cartões com cashback: percentual, anuidade e como zerar a taxa. Com a conta de quanto cada um devolve no ano depois de descontar a anuidade.
Resumo
- Cartões com cashback no Brasil devolvem, em geral, de 0,5% a 1,7% das compras, quase sempre com anuidade ou meta de gasto.
- O Pierre One paga 3% sem anuidade, com R$ 20 mil investidos no CDB Pierre One, que rende 106% do CDI.
- Com R$ 5.000 por mês no cartão, 1,25% de cashback devolve R$ 750 no ano e 3% devolve R$ 1.800.
- Um mês de rotativo, a 15,18% ao mês em agosto de 2026, custa o mesmo que 15 meses de cashback de 1%.
Cartão com cashback é o cartão de crédito que devolve em dinheiro uma parte de cada compra. Nos bancos e fintechs brasileiros, o percentual costuma ficar entre 0,5% e 1,7%, e quase sempre vem com anuidade ou com uma meta de gasto para não pagá-la.
O volume em jogo é grande: o cartão de crédito movimentou R$ 3,1 trilhões no Brasil em 2025, segundo o balanço da Abecs. Cada 1% devolvido sobre esse volume equivaleria a R$ 31 bilhões.
Como funciona o cashback no cartão de crédito?
O emissor aplica o percentual sobre as compras elegíveis da fatura e libera o valor depois que ela é paga. O que muda de um cartão para outro é onde esse dinheiro cai e o que faz você perdê-lo.
Quais são os melhores cartões com cashback em 2026?
Os 10 cartões abaixo devolvem um percentual sobre todas as compras elegíveis, conforme o site oficial de cada emissor, consultado em 7 de outubro de 2026. Percentual alto com anuidade alta pode render menos que percentual médio sem anuidade, então leia as colunas juntas.
| Cartão | Cashback | Anuidade | Como zerar a anuidade |
|---|---|---|---|
| Pierre One | 3% | Zero | Não tem anuidade; exige R$ 20 mil no CDB Pierre One |
| C6 Carbon | Até 1,7% (pontos) | 12x R$ 98 | Fatura de R$ 8 mil/mês ou R$ 50 mil em renda fixa |
| XP Visa Infinite | 1% a 1,5% | Zero | Não tem anuidade |
| Nubank Ultravioleta | 1,25% | R$ 89/mês | Gasto de R$ 8 mil/mês ou R$ 50 mil no Nubank |
| PicPay Card Black | 1,2% | R$ 588/ano | Gasto de R$ 5 mil/mês ou R$ 50 mil investidos |
| C6 Black | Até 1,2% (pontos) | 12x R$ 50 | Fatura de R$ 3,5 mil/mês ou R$ 20 mil em renda fixa |
| BTG Pactual Black | 1% (módulo pago) | R$ 50/mês | R$ 10 de desconto a cada R$ 1 mil gastos ou R$ 10 mil investidos |
| Nubank Croma | 0,8% | R$ 39/mês | Gasto de R$ 4 mil/mês ou R$ 30 mil no Nubank |
| Santander Elite | 0,8% (até R$ 500/fatura) | 12x R$ 55 | Correntista com pacote e fatura a partir de R$ 2 mil |
| Mercado Pago | 0,5% (até 3% no Mercado Livre) | Zero | Exige assinatura Meli+; teto de R$ 15/mês |
No BTG, os R$ 50 por mês somam o cartão (R$ 30) e o módulo de cashback (R$ 20). O Croma é liberado por convite, depois de uma análise de perfil feita pelo Nubank. Ficaram fora da tabela os cartões em que o percentual depende de onde você compra, como o cartão Méliuz, que paga 2% só em compras online iniciadas pelo site ou app do Méliuz.
Qual cartão tem o maior cashback?
Entre os cartões que devolvem o mesmo percentual em qualquer compra elegível, o maior desta comparação é o Pierre One, com 3% e sem anuidade. Percentuais parecidos existem, mas presos a uma loja ou canal: até 3% no Mercado Livre, com teto de R$ 15 por mês, ou 2% no Méliuz, só em compras iniciadas pela plataforma.
O teto muda a conta. Com 0,5% fora do Mercado Livre, o limite de R$ 15 por mês chega com R$ 3.000 em compras; dali em diante, cada real gasto não devolve nada.
No Pierre One, a condição não aparece no percentual: o limite do cartão nasce de um investimento, e o dinheiro continua rendendo enquanto serve de garantia.
As regras completas estão na central de ajuda do Pierre One.
Existe cartão com cashback sem anuidade?
Sim. Quatro cartões devolvem dinheiro sem cobrar anuidade, cada um com uma condição diferente.
| Cartão | Cashback | Condição |
|---|---|---|
| Pierre One | 3% | R$ 20 mil no CDB Pierre One |
| XP Visa Infinite | 1% a 1,5% | Cashback vira cota de fundo de renda fixa a partir de R$ 50 |
| Mercado Pago | 0,5% a 3% | Assinatura Meli+ e teto de R$ 15/mês |
| Méliuz | 2% | Só compras online iniciadas pelo Méliuz |
A XP também tem o Infinite One, sem anuidade, que paga 0,5% com gasto entre R$ 1.500 e R$ 3.000 no mês e 1% acima disso. Abaixo de R$ 1.500, não há cashback. Nos outros cartões da comparação, a anuidade some quando você bate uma meta de gasto ou de investimento e volta no mês em que não bater: PicPay e Santander verificam o critério mês a mês.
Quanto o cashback devolve em um ano?
Com R$ 5.000 por mês no cartão, 1,25% de cashback devolve R$ 750 em um ano, e 3% devolve R$ 1.800. A conta é o gasto mensal vezes 12 vezes o percentual.
| Gasto mensal | 0,8% | 1,25% | 3% |
|---|---|---|---|
| R$ 2.000 | R$ 192 | R$ 300 | R$ 720 |
| R$ 5.000 | R$ 480 | R$ 750 | R$ 1.800 |
| R$ 10.000 | R$ 960 | R$ 1.500 | R$ 3.600 |
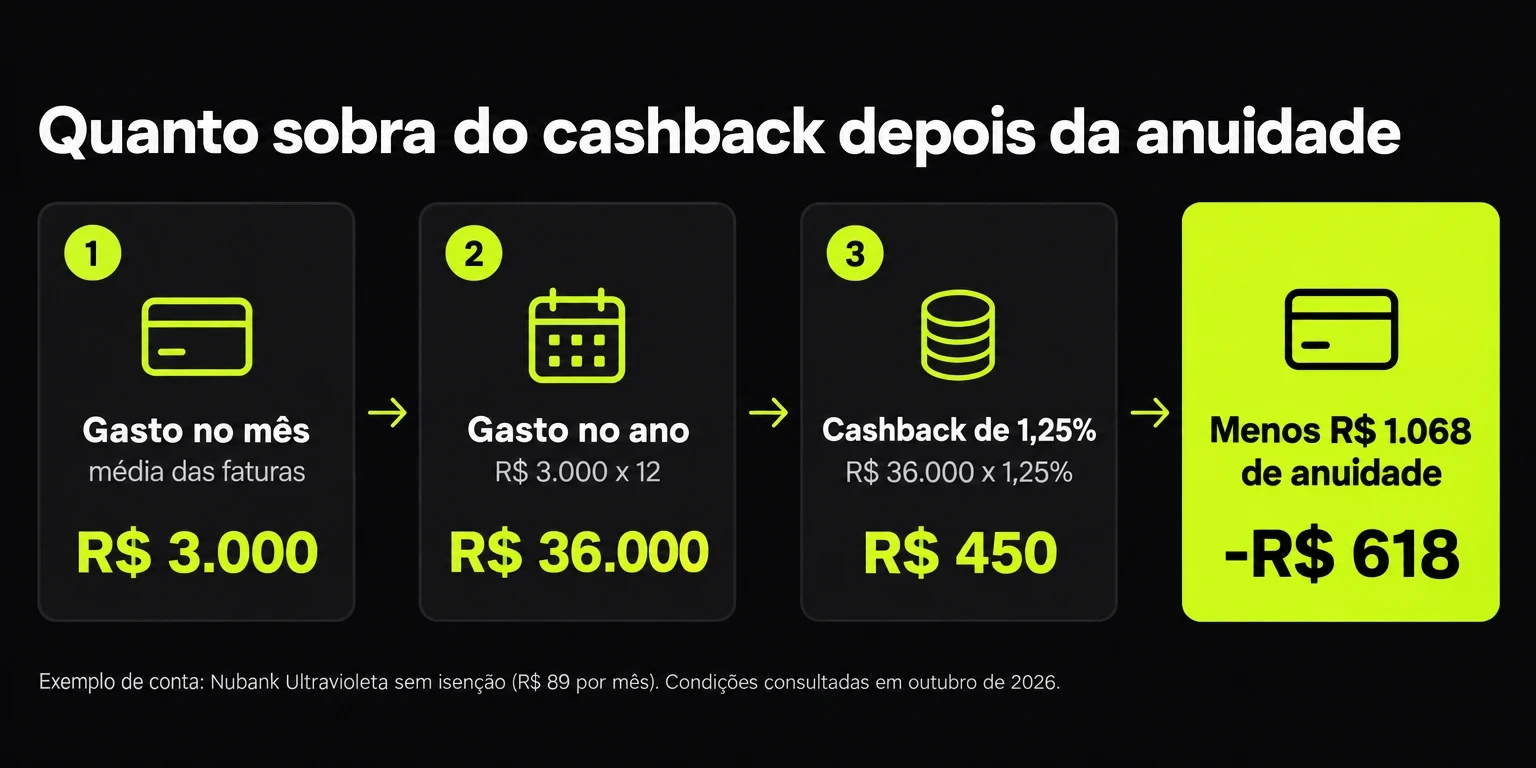
O número que importa é o que sobra depois da anuidade. Para quem gasta R$ 3.000 por mês e não bate a meta de gasto que dá isenção, a conta fica assim:
| Cartão | Cashback no ano | Anuidade no ano | Saldo |
|---|---|---|---|
| Pierre One (3%) | R$ 1.080 | R$ 0 | R$ 1.080 |
| XP Visa Infinite (1%) | R$ 360 | R$ 0 | R$ 360 |
| BTG Black (1%) | R$ 360 | R$ 240 | R$ 120 |
| PicPay Black (1,2%) | R$ 432 | R$ 588 | -R$ 156 |
| C6 Black (até 1,2%) | R$ 432 | R$ 600 | -R$ 168 |
| Nubank Croma (0,8%) | R$ 288 | R$ 468 | -R$ 180 |
| Nubank Ultravioleta (1,25%) | R$ 450 | R$ 1.068 | -R$ 618 |
É um exemplo de conta, sem promoções de entrada. No BTG, a anuidade considera os R$ 30 de desconto mensal pelo gasto; no C6 Black, o cashback usa o percentual máximo. O investimento muda o resultado: o Ultravioleta zera a mensalidade com R$ 50 mil no Nubank, o C6 Black com R$ 20 mil em renda fixa, e o Pierre One exige R$ 20 mil no CDB Pierre One para existir.
O cashback compensa os juros do cartão?
Não. A taxa média do rotativo do cartão para pessoa física ficou em 15,18% ao mês, ou 444,89% ao ano, em agosto de 2026, segundo o Banco Central. Em R$ 1.000 deixados para o mês seguinte, isso dá R$ 151,80 de juros, contra R$ 30 de um cashback de 3% e R$ 10 de um cashback de 1% sobre o mesmo valor.
Um mês de rotativo custa o mesmo que 15 meses de cashback de 1%.

Cashback ou milhas: o que vale mais?
Cashback vale mais para quem quer dinheiro de volta sem depender do preço da passagem; milhas podem valer mais para quem viaja e consegue emitir bilhetes caros com poucos pontos. O cashback tem valor fixo em reais no dia em que cai, enquanto o valor de uma milha muda com a companhia, a rota e a data.
Alguns cartões deixam escolher. O Ultravioleta oferece 2,2 pontos por dólar ou 1,25% de cashback, a XP permite trocar entre Investback e pontos Livelo no app, e o Croma converte o cashback em pontos Smiles, LATAM Pass, Azul ou Livelo.
Como escolher um cartão com cashback?
Comece pelo seu gasto mensal médio: ele define se a anuidade some e quanto o percentual devolve.
Este artigo é atualizado com as condições publicadas pelos emissores. Última revisão: outubro de 2026.